保险关系人有哪些、保险关系人有哪些类型
-
保险,关系,人有,哪些,、,类型,在,保险,的,

- 人际关系-自由百科知识生网
- 2026-10-16 09:57
- 自由百科知识网
保险关系人有哪些、保险关系人有哪些类型 ,对于想学习百科知识的朋友们来说,保险关系人有哪些、保险关系人有哪些类型是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在保险的世界里,每一份合同都不是孤立的存在,其背后编织着一张由多重角色构成的精密网络。这张网络的每一个节点,就是保险关系人。他们如同戏剧中的不同角色,各自拥有独特的身份、承担特定的责任、享有法定的权利,共同推动着保险这台“风险共担机器”的运转。那么,保险关系人究竟有哪些?他们又被划分为哪些核心类型?理解这些问题,不仅是读懂一份保险合同的基础,更是洞察保险本质、保障自身权益的关键。本文将带您深入这片看似复杂实则有序的领域,逐一揭开投保人、被保险人、受益人、保险人等核心角色的面纱,探寻他们之间千丝万缕的法律关系与利益联结。
一、 核心主体:保险合同的缔造者与承载者
保险合同关系的轴心,由两方最基本的法律主体构成:保险人与投保人。保险人,通常指保险公司,是风险的最终承担者与承诺赔付的一方。它如同一座“金融堡垒”,凭借精算技术汇聚千家万户的保费,构建起应对不确定性的资金池。其核心职责在于审核风险、收取保费,并在约定事故发生时履行经济补偿或给付义务。法律对其资质、偿付能力有着极其严苛的监管,确保这座“堡垒”坚不可摧。
与之相对的是投保人,他是保险合同的发起人与保费支付者。投保人可以是自然人,也可以是法人,其与保险标的之间需具有法律承认的保险利益。这意味着,他必须因保险标的的安全或持续存在而获益,或因其受损而遭受经济损失。投保人享有指定受益人、申请合同变更等权利,同时也负有如实告知、按时缴纳保费等法定义务。他是将风险“交付”出去的关键决策者。
二者通过保险合同的签订,建立起法律上的权利义务关系。这种关系并非简单的买卖,而是一种基于最大诚信原则的长期契约。投保人支付对价(保费),购买保险人提供的一纸承诺(保障)。他们共同构成了保险法律关系的骨架,是所有其他关系衍生和存在的前提。
二、 风险本体:被保险人的核心地位与保障
被保险人,是保险合同保障的核心对象,其财产、生命或身体健康是保险标的所在。在财产保险中,被保险人是对保险财产拥有利益的人;在人身保险中,被保险人就是其生命或身体被保障的个体。一个至关重要的原则是:被保险人必须是保险事故发生时,真正遭受损失的人。他的生存状况、健康状况或财产状况,直接触发保险合同的赔付条件。
被保险人的权利至关重要。他享有保险金的请求权(在人身保险中,若投保人与被保险人为同一人,或经被保险人同意)。特别是在人身保险中,以死亡为给付条件的合同,其订立及受益人的指定,必须经过被保险人的明确同意,这充分体现了法律对个体生命自主权的尊重。这层关系,确保了保障不会违背被保险人的意愿,成为他人牟利的工具。
被保险人也承担着维护保险标的安全、在风险增加时及时通知等义务。他与投保人的关系可能重合(如为自己投保),也可能分离(如企业为员工投保)。这种分离状态使得保险合同关系更为复杂,但也拓展了保险的社会功能,使其成为表达关爱与履行责任的金融工具。
三、 利益归宿:受益人的指定、权利与道德考量
受益人,又称保险金受领人,是在保险事故发生后,有权请求并领取保险金的人。这一角色主要存在于人身保险,尤其是死亡保险中。受益人由被保险人或投保人指定,其产生使得保险保障的最终利益有了明确的流向。指定受益人,实质上是一种通过保险合同进行的、附条件的财产权益预先安排。
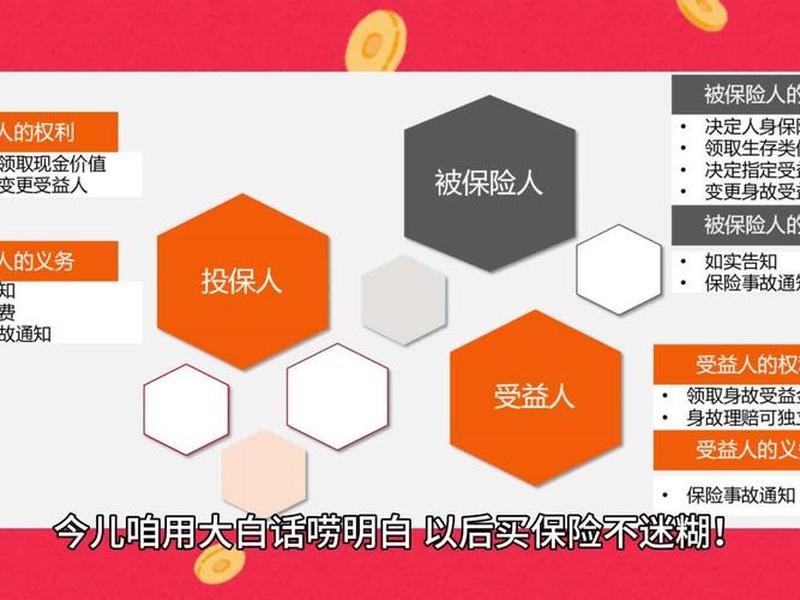
受益人的权利是纯获益的,他无需承担缴纳保费的义务,其受益权自指定之日起产生,但仅在保险事故发生时才能转化为现实的财产权。这种权利的稳定性并非绝对,投保人或被保险人通常保留变更受益人的权利(除非声明放弃)。这层动态关系,让保险单成为一份充满人性温度的法律文件,能够随着家庭关系、情感联结的变化而调整。
受益人的设定,常常交织着深厚的与情感。它可能是对家庭责任的延续,是对挚爱之人的馈赠,也可能是商业合作中的利益保障。未指定受益人时,保险金将作为被保险人的遗产处理,可能涉及复杂的继承程序。明确且适时的受益人指定,不仅是法律技术的应用,更是避免纠纷、确保意愿达成的关键一步。
四、 辅助角色:中介与公估人的连接与衡平作用
除了直接当事人,保险关系的顺利运行还离不开一系列辅助关系人。保险代理人(代表保险人)与保险经纪人(代表投保人)是重要的中介桥梁。他们并非合同的直接当事方,却深度参与合同的订立过程,提供专业咨询、方案设计和售后服务,极大地降低了保险交易的信息成本与搜寻成本。
保险公估人则扮演着独立、公正的“裁判”角色。当保险事故发生后,特别是损失原因复杂、金额巨大时,由公估人对事故原因、损失程度进行专业的勘查、鉴定和评估,出具公估报告。其结论往往成为保险人与被保险人都认可理赔依据,有效化解了双方在定损环节可能产生的争议与不信任。
这些辅助关系人共同构成了保险市场的生态系统。他们虽然不直接承受风险或领取保险金,但其专业服务保障了主合同关系的公平与效率,是保险制度得以成熟和社会化运作不可或缺的“润滑剂”与“稳定器”。
五、 类型综览:从法律关系到利益关联的划分
从不同视角审视,保险关系人可以划分为多种类型。从法律地位看,可分为合同当事人(保险人、投保人)与合同关系人(被保险人、受益人)。前者直接受合同约束,后者则因其与标的或当事人的特殊关联而被纳入合同保障范围。
从利益关联角度,可分为直接关系人与间接关系人。直接关系人的利益与保险合同直接绑定,如投保人、被保险人、受益人;间接关系人则通过提供服务参与其中,如代理人、经纪人、公估人。还存在一些特殊情形下的关系人,如在责任保险中,因被保险人的行为而遭受损害的第三方,虽非合同签订方,却依法享有对保险金的直接请求权,这体现了保险制度的社会救济功能。
理解这些类型划分,有助于我们从宏观层面把握保险关系的多层次结构。每一种分类都揭示了关系人之间的不同连接方式与权责来源,它们相互交织,共同构成了一张既遵循严密法理,又充满人性考量的保险关系网络。
六、 权责交织:关系人互动的动态平衡
保险关系并非静态的名单罗列,而是一个动态的、权责交织的互动系统。投保人、被保险人、受益人之间可能存在的身份重合或分离,导致了权利义务的复杂配置。例如,投保人为他人投保时,必须取得被保险人的同意,这体现了对被保险人人身权的保护。
各关系人之间的信息流与资金流,构成了这个系统运转的脉络。投保人向保险人支付保费,保险人在事故发生后向被保险人或受益人支付保险金。在此过程中,如实告知、危险通知、防灾防损、索赔举证等一系列互动,无不考验着各方的诚信与协作。
法律与合同条款是这个系统的运行规则。它界定了各关系人的行为边界,解决了可能发生的利益冲突(如受益人故意伤害被保险人则丧失受益权)。正是通过这种精密的权责设计,保险才能将个体不确定的风险,转化为群体可预测的成本,实现“我为人人,人人为我”的互助共济精神。
以上是关于保险关系人有哪些、保险关系人有哪些类型的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:保险关系人有哪些、保险关系人有哪些类型;本文链接:https://yszs.weipeng.cc/rj/939896.html。
猜你喜欢
- 倒吊人正位代表什么;倒吊人正位代表什么关系 2026-10-16
- 保险公司人际关系复杂吗 保险公司人际关系复杂吗为什么 2026-10-16
- 保险人关系(意外险投保人和被保险人关系) 2026-10-16
- 保研后人际关系维护 - 保研有靠关系的 2026-10-16
- 保持边界感的作文、保持边界感作文初 2026-10-16
- 保持距离利于人际关系和谐 保持距离利于人际关系和谐的英文 2026-10-16
- 保持良好长远的朋友关系;保持良好长远的朋友关系英文 2026-10-16
- 保持良好的状态,和谐的人际关系属于什么健康 保持良好的状态,和谐的人际关系属于什么健康状态 2026-10-16
- 保持良好的人际关系,保持良好的人际关系是大学生心理健康的标准之一 2026-10-16
- 保持良好的人际关系需要;保持良好的人际关系的关键是什么 2026-10-16














