保险人关系(意外险投保人和被保险人关系)
-
保险人,关系,意外险,投保,人和,被保险人,在,

- 人际关系-自由百科知识生网
- 2026-10-16 09:54
- 自由百科知识网
保险人关系(意外险投保人和被保险人关系) ,对于想学习百科知识的朋友们来说,保险人关系(意外险投保人和被保险人关系)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在意外险的契约世界里,存在着两条看似平行却紧密交织的命运线——投保人与被保险人。他们之间的关系,远非保单上两个冰冷姓名那般简单,而是一张由法律、情感、利益与责任共同编织的复杂网络。这张网络,决定了保障能否顺利启航,更在风险降临的刹那,关乎着希望能否精准抵达。理解这份独特的“保险人关系”,不仅是读懂一份保险合同的关键,更是守护我们所爱之人的智慧起点。
法律基石:权利义务的精密锚定
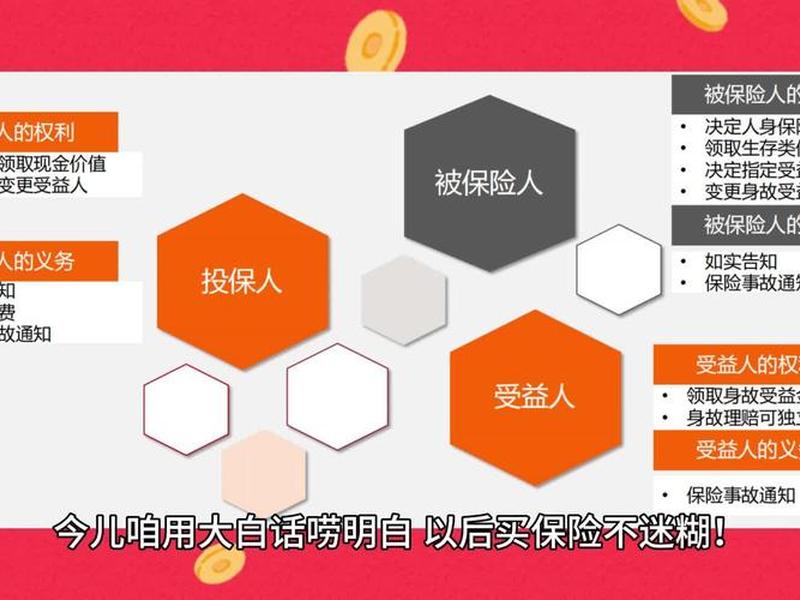
在法律的天平上,投保人与被保险人的关系被赋予了清晰的重量。投保人,作为支付保费、订立合同的一方,享有合同赋予的权利,如指定或变更受益人、申请保单贷款等。而被保险人,作为保险标的(其生命或身体),是保险事故发生的载体,享有最核心的保险金请求权。
这种分离设计,构成了意外险法律关系的内核。它意味着,投保人承担缴费义务,而被保险人享有保障利益,二者通过保险合同这一法律文件紧密联结。明确这一点至关重要,尤其在涉及未成年人或非直系亲属投保时,法律对“保险利益”的严格规定,确保了这份保障建立在合法、合理的基础之上,杜绝了道德风险,让每一份保障都源自真诚的关怀而非危险的博弈。
在签署保单前,厘清彼此的法律地位,知晓各自的权利与边界,是构建稳固保险人关系的第一块基石。它让保障在法律的护航下,行稳致远。
情感纽带:超越契约的关怀羁绊
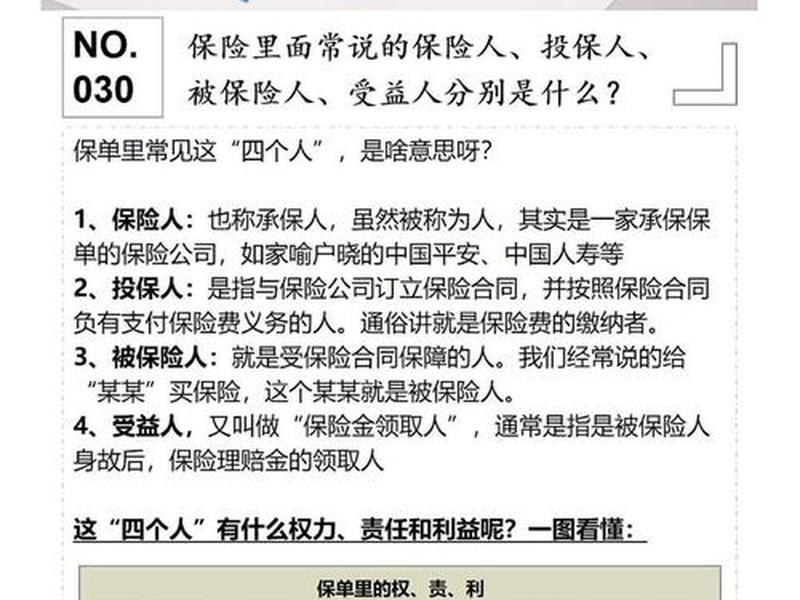
抛开冷峻的法律条文,投保人与被保险人之间,往往流淌着温暖的情感血液。父母为蹒跚学步的幼儿投保,丈夫为奔波劳碌的妻子投保,企业为并肩作战的员工投保……这些行为背后,是爱、是责任、是深深的牵挂。
这份情感纽带,是保险契约最动人的底色。它使得投保行为超越了单纯的风险转移,升华为一种无声的守护承诺。投保人通过定期支付的保费,传递着“我希望你平安”的祈愿;而被保险人感受到的,是一份实实在在的安全感,知道有人在为自己未雨绸缪。
正是这种情感的注入,让保险人关系变得有温度。它提醒我们,保险不仅是金融工具,更是情感表达的载体。一份合适的意外险,承载的是家人间的爱护、伴侣间的扶持、雇主对员工的珍视,让冰冷的意外风险面前,依然有温暖的依靠。
利益交织:共享风险下的共同关切
投保人与被保险人的利益,在意外险合同中呈现出一种精妙的交织状态。从根本上说,他们的核心利益是一致的:都希望被保险人平安健康,同时也都期待在不幸发生时,保险能提供及时的经济补偿,保障家庭或个人的财务稳定。
这种利益并非完全等同。投保人关心保费支出的成本效益与财务规划,而被保险人更直接关注保障范围是否全面、理赔是否便捷。这种微妙的差异,要求双方在投保初期进行充分沟通。例如,选择合适的保额、确认免责条款、了解就医医院范围等,都需要基于共同关切的协商。
认识到这种利益交织的复杂性,有助于双方更理性地看待保险决策。它促使投保人在选择产品时,更多地从被保险人实际面临的风险出发;也提醒被保险人,理解并珍视投保人为这份保障所付出的成本与心意,从而实现保障效果的最大化。
道德边界:防范风险与坚守善意
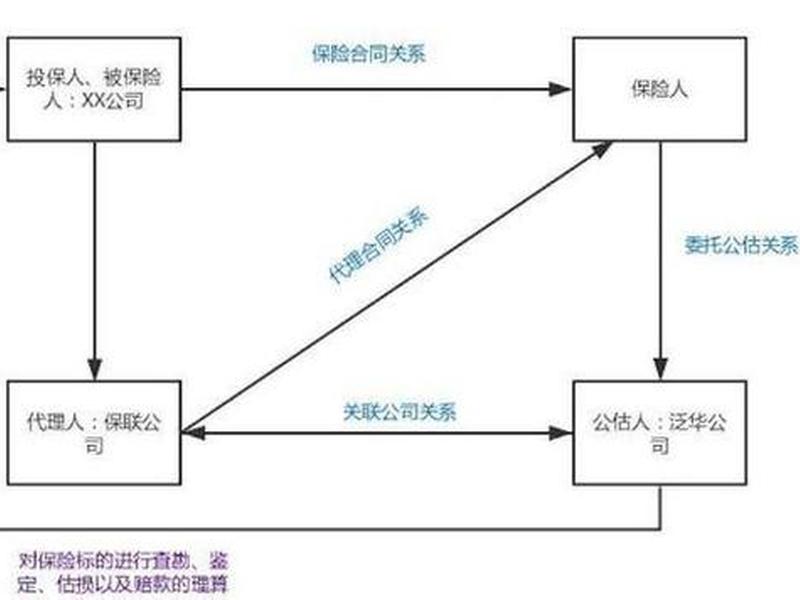
由于投保人与被保险人角色的分离,意外险天生就需要直面道德风险的考验。保险史上,为骗取保险金而伤害被保险人的极端案例虽属少数,却警示着制度设计必须筑牢防火墙。
我国《保险法》明确规定,投保人对被保险人必须具有“保险利益”,通常存在于家庭成员、抚养赡养关系、劳动关系或经被保险人同意的其他情形。这一规定,正是为了从源头确立投保的正当性,确保保障动机的纯良。法律赋予被保险人对以死亡为给付条件的保险合同拥有最终同意权,并有权指定受益人,进一步保障了其核心权益。
坚守这份道德边界,是保险人关系健康存续的底线。它要求投保行为必须出于善意与责任,任何企图利用保险制度牟取不当利益的念头,都将受到法律的严惩。唯有在诚信的基石上,保险才能发挥其“我为人人,人人为我”的互助真谛。
沟通之桥:贯穿始终的共识构建
一份有效的意外险保障,离不开投保人与被保险人之间持续、透明的沟通。这份沟通始于投保之前:被保险人应知晓并同意投保事宜,了解基本的保障内容;投保人则应充分告知被保险人所选产品的特点、除外责任等关键信息。
沟通贯穿于保单存续期间。如联系方式变更、职业或生活环境发生重大变化(可能影响费率或承保),都需要及时通知保险公司,这往往需要双方的配合。更重要的是,被保险人也应清楚保障的存在,知晓在发生意外时该如何报案、申请理赔,避免因信息断层导致保障落空。
良好的沟通能消除误解,形成风险管理共识。它让被保险人从被动的“受保者”,转变为积极的“风险共管者”,与投保人一同维护这份保障的有效性。这座沟通之桥,是确保保险在关键时刻能够兑现承诺的无形通道。
时代演进:关系内涵的拓展与新思
随着社会结构与家庭模式的多元化,意外险中投保人与被保险人关系的内涵也在不断拓展。除了传统的家庭内部投保,朋友之间基于特殊信任的投保、合伙人为彼此投保、甚至个人为自己指定的意定监护人投保等新型关系逐渐出现,挑战着传统的认知框架。
互联网保险的普及,使得投保流程极度便捷,有时被保险人可能在并不充分知情的情况下被投保。这虽然体现了便利,但也对告知义务的履行、被保险人权益的保护提出了新课题。它要求监管、行业与消费者共同思考,如何在创新中坚守保障本源,确保每一份保单背后的保险人关系,都经得起与时间的检验。
面对演进,核心不变的是对“人”的关怀与对“风险共担”本质的尊重。无论关系形式如何变化,一份意外险契约的终极价值,始终在于为不确定的人生,提供一份确定的、基于爱与责任的守护承诺。
以上是关于保险人关系(意外险投保人和被保险人关系)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:保险人关系(意外险投保人和被保险人关系);本文链接:https://yszs.weipeng.cc/rj/939894.html。
猜你喜欢
- 保险公司人际关系复杂吗 保险公司人际关系复杂吗为什么 2026-10-16
- 保研后人际关系维护 - 保研有靠关系的 2026-10-16
- 保持边界感的作文、保持边界感作文初 2026-10-16
- 保持距离利于人际关系和谐 保持距离利于人际关系和谐的英文 2026-10-16
- 保持良好长远的朋友关系;保持良好长远的朋友关系英文 2026-10-16
- 保持良好的状态,和谐的人际关系属于什么健康 保持良好的状态,和谐的人际关系属于什么健康状态 2026-10-16
- 保持良好的人际关系,保持良好的人际关系是大学生心理健康的标准之一 2026-10-16
- 保持良好的人际关系需要;保持良好的人际关系的关键是什么 2026-10-16
- 保持良好的人际关系重要性、保持良好的人际关系重要性是什么 2026-10-16
- 保持良好的人际关系英语(保持良好的人际关系英语怎么说) 2026-10-16














