港资企业退休年龄(港资企业退休年龄是多少)
-
港资企业,退休,年龄,是,多少,当,“,退休,”,

- 人际关系-自由百科知识生网
- 2026-11-20 05:23
- 自由百科知识网
港资企业退休年龄(港资企业退休年龄是多少) ,对于想学习百科知识的朋友们来说,港资企业退休年龄(港资企业退休年龄是多少)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当“退休”这个人生里程碑悄然临近,许多在港资企业工作的朋友心中不免浮现一个具体而现实的问题:港资企业的退休年龄究竟是多少岁? 是遵循香港本地的惯例,还是遵从内地法律的规定?这个看似简单的问题背后,实则交织着两套不同的社会制度、养老保险体系以及日益流行的弹性工作文化。本文将为您拨开迷雾,深入剖析港资企业退休年龄的多元图景,从法定框架到现实选择,为您呈现一幅完整而清晰的画面。
核心界定:两地法律框架之异
要回答“港资企业退休年龄是多少”,首先必须明确企业所在地。这是一个根本性的分水岭。对于在香港本地运营的港资企业,香港特别行政区并没有一个全港统一、强制执行的法定退休年龄。法律将决定权赋予了雇主与雇员之间的雇佣合约或公司内部政策。在香港,你可能发现隔壁公司的同事65岁荣休,而自己所在的企业却将退休年龄定在60岁,甚至更早。
当港资企业进入内地市场,情况则截然不同。在内地设立的港资企业,必须严格遵守《中华人民共和国劳动合同法》以及社会保险相关法规。这意味着,内地港资企业员工的退休年龄,必须执行国家统一的企业职工退休年龄标准。目前,内地实行的是渐进式延迟退休政策,但核心框架依然明确:男性职工一般为60周岁,女性职工则区分女工人(50周岁)和女干部(55周岁),并且正逐步延迟。
这种法律适用地的差异,直接导致了“港资企业退休年龄”无法给出一个放之四海而皆准的答案。它更像一个“双轨制”问题,答案取决于你的劳动合同受哪一地法律管辖,以及你的工作岗位性质。
香港本地:灵活多元的雇佣惯例
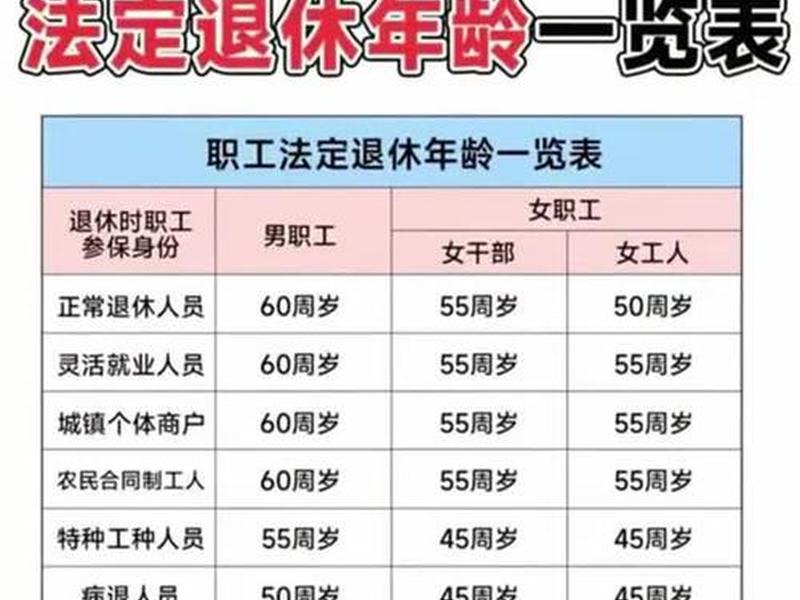
在香港本土,退休年龄呈现出高度的市场化和多元化特征。虽然没有硬性法律规定,但经过长期发展,形成了一些普遍被接受的惯例。私营机构普遍将退休年龄设定在60岁至65岁之间,其中65岁更为常见,尤其是对于白领和管理岗位。许多企业认为,这个年龄段的员工积累了丰富的经验和人脉,价值依然显著。
部门及公营机构则有相对明确的退休年龄规定,且通常早于私营机构。例如,纪律部队(如警察、消防)的员佐级人员退休年龄为55岁,主任级或以上则为57岁。这种差异主要是基于工作的体力要求和职业特性考量。香港强积金(MPF)计划的提取年龄也默认为65岁,这在客观上影响了大众对退休年龄的心理预期。
更重要的是,香港社会对“退休”的定义本身正在变得模糊。越来越多的人不再将某个固定年龄视为工作的终点。身体健康、热爱工作、或有经济需要的员工,常常会在达到公司规定的退休年龄后,以合约形式继续受聘或从事兼职工作。这种灵活性,正是香港自由市场经济在人力资源领域的典型体现。
内地港企:严守国家法定标准
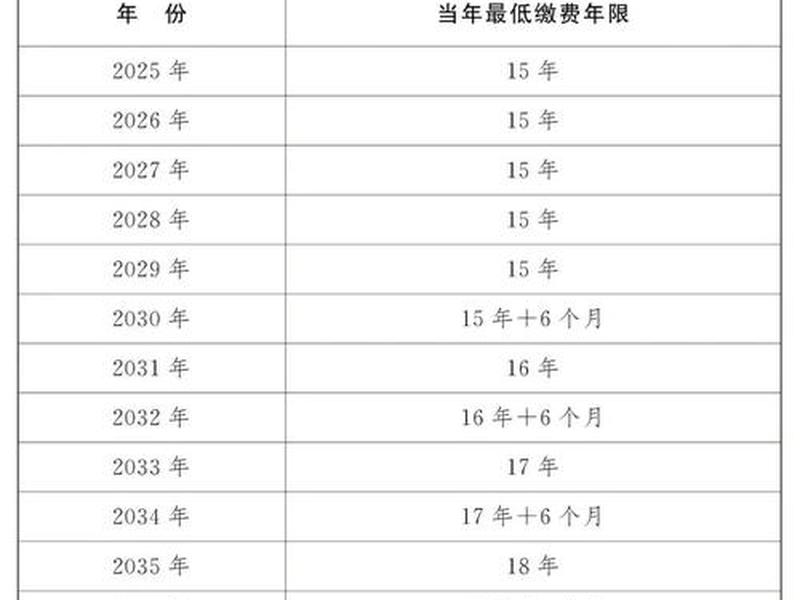
在内地工作的港资企业员工,其退休年龄的“游戏规则”非常清晰——必须符合内地的法定退休条件。根据国家规定,职工领取基本养老金需同时满足两个条件:达到法定退休年龄,且累计缴费年限满15年。
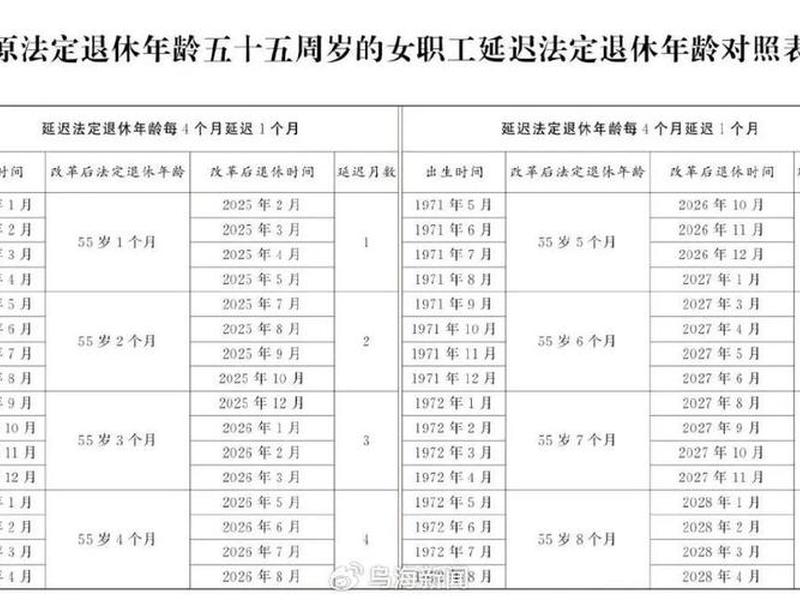
当前,内地的法定退休年龄正处在一个动态调整的过渡期。以广东省为例,自2025年1月1日起,开始实施渐进式延迟退休方案。男性职工的退休年龄将从原60周岁起,每4个月延迟1个月,逐步延迟至63周岁。女性职工的调整则区分更细:原50周岁退休的女工人,每2个月延迟1个月,逐步延迟至55周岁;原55周岁退休的女干部和管理技术人员,每4个月延迟1个月,逐步延迟至58周岁。
对于在内地港资企业工作的港澳台籍员工,政策也给予了明确指引。只要他们参加了内地的企业职工基本养老保险,达到内地法定退休年龄且缴费满15年,即可同等享受养老待遇。如果达到退休年龄时缴费不足15年,符合条件者还可以继续缴费直至满年限。这意味着,在内地,港资企业员工的退休权益受到国家法律的平等保护,与内地籍员工遵循同一套时间表。
新兴趋势:“微退休”与弹性安排
无论在香港还是内地,一个不可忽视的全球性趋势正在重塑“退休”的概念——那就是弹性退休与“微退休”(Micro-retirement)的兴起。传统的“工作到某一天然后完全停止”的模式,正受到越来越多人的挑战。
所谓“微退休”,是指在漫长的职业生涯中,有计划地安排一次或多次较长时间的休假(例如几个月到一年),用于旅行、学习、陪伴家人或从事兴趣爱好,之后再重返职场。这种模式尤其受到高压力行业从业者和追求工作生活平衡的年轻一代的青睐。调查显示,超过半数的香港受访者正在改变65岁退休的传统观念,近半数人倾向于“微退休”或“退休后再就业”等灵活模式。
这一趋势也影响了企业的雇佣政策。一些超前的港资企业,开始尝试推出更灵活的退休过渡方案。例如,允许接近退休年龄的员工减少工作时间、转为顾问角色、或提供阶段性长假。这不仅是人性化管理的要求,也成为企业保留资深人才、传承经验智慧的一种策略。未来,退休的边界将愈发模糊,取而代之的是一段更具弹性、更多选择的职业晚期阶段。
关键考量:养老储备与财务规划
谈论退休年龄,永远无法绕开一个现实核心:钱。你计划何时退休,很大程度上取决于你的财务准备是否充足。在香港,生活成本高昂,调查显示超过半数受访者认为需要储备超过500万港元,才能安心退休。而倾向于“微退休”的人士也普遍意识到,这需要提前积累超过200万港元的流动资产作为支撑。
在内地,养老金水平与缴费年限、缴费基数、当地社会平均工资等密切相关。对于在两地都有工作经历的港资企业员工而言,可能需要综合规划香港的强积金和内地的养老保险。清晰的财务规划,是争取退休选择自主权的基石。它让你在面临“是否可以提前退休”、“是否接受延迟退休”等问题时,能够基于自身意愿而非经济压力做出决定。
与其纠结于一个固定的退休年龄数字,不如尽早启动并执行一份科学的个人财务规划。了解两地养老金的计算和领取规则,合理配置资产,才能让自己在“何时退休”这个问题上,拥有真正的主动权和安全感。
年龄非界限,规划定乾坤
“港资企业退休年龄是多少”并非一个简单的数字问题。它是一幅镶嵌在两地制度差异、市场惯例、个人选择与时代潮流中的复杂拼图。在香港,它体现为市场约定下的灵活多元;在内地,它遵循国家法定的渐进调整。而跨越两地的共同趋势,是“弹性”与“个性化”正在取代僵化的年龄界限。
对于每一位在港资企业奋斗的从业者而言,比记住某个具体年龄更重要的,是理解其背后的规则逻辑,并提前进行长远规划。了解你适用的法律体系,关注公司的具体政策,并结合自身的健康状况、职业热爱度以及——至关重要的——财务储备情况,来描绘属于你自己的退休路线图。毕竟,退休不是职业生涯的句号,而是人生新篇章的序曲。在这个越来越崇尚终身学习与多样生活的时代,退休的主动权,正逐渐从制度手中,交还到每一个认真规划未来的个人手中。
以上是关于港资企业退休年龄(港资企业退休年龄是多少)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:港资企业退休年龄(港资企业退休年龄是多少);本文链接:https://yszs.weipeng.cc/rj/972361.html。
猜你喜欢
- 港资企业;港资企业工作压力大吗 2026-11-20
- 港资企业联系方式 港资企业联系方式有哪些 2026-11-20
- 港资企业经营困境、港资企业经营困境有哪些 2026-11-20
- 港资企业组织架构,港资企业组织架构图 2026-11-20
- 港资企业组织构架 - 港资企业组织构架图 2026-11-20
- 港资企业管理风格;港资企业管理风格是什么 2026-11-20
- 港资企业管理经验;港资企业管理经验有哪些 2026-11-20
- 港资企业管理特点(港资企业的管理特点) 2026-11-20
- 港资企业管理模式 - 港资企业管理模式是什么 2026-11-20
- 港资企业管理文化,港资企业管理文化内容 2026-11-20














