汽车事故处理方法(汽车事故如何处理方法)
-
汽车,事故处理,方法,事故,如何,处理,当,刺耳,

- 人际关系-自由百科知识生网
- 2026-11-17 20:22
- 自由百科知识网
汽车事故处理方法(汽车事故如何处理方法) ,对于想学习百科知识的朋友们来说,汽车事故处理方法(汽车事故如何处理方法)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当刺耳的刹车声与沉闷的撞击声划破平静,时间仿佛在那一刻凝固。方向盘后的你,大脑可能一片空白,肾上腺素飙升。车祸,这个谁也不愿面对的“马路惊魂”,却可能在任何一次出行中不期而至。慌乱与错误的应对,往往会让本已糟糕的局面雪上加霜,甚至引发二次伤害或无尽的理赔纠纷。掌握一套清晰、正确、高效的事故处理方法,不仅是为了厘清责任、减少损失,更是对生命与财产安全最基本的守护。本文将为你层层剥开汽车事故处理的核心脉络,从黄金第一分钟的现场应对,到后续复杂的定责理赔,提供一份详尽的行动地图,助你在意外降临时,能稳住心神,步步为营。
第一步:现场处置与安全警戒
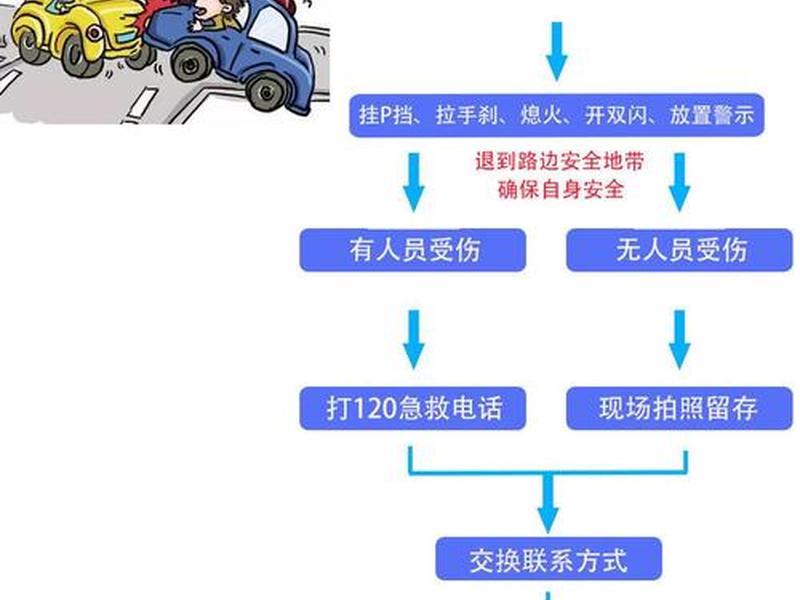
事故发生的瞬间,本能或许是惊慌,但理智必须迅速接管。首要铁律是:立即停车,开启危险报警闪光灯(双闪)。这不仅是法律规定,更是向其他车辆发出的紧急信号。随后,观察后方来车情况,在确保自身安全的前提下下车。
下车后第一要务是设立警示标志。根据《道路交通安全法》,在常规道路,应将三角警示牌放置在车后50米至100米处;在高速公路上,则需放置在车后150米外。若在夜间或雨雾等恶劣天气,距离还应加倍。这个简单的动作,是防止连环追尾、保障现场所有人员安全的关键屏障,绝非可有可无。
紧接着,快速评估现场状况。检查事故各方是否有人员受伤。如果有人受伤,必须第一时间拨打120急救电话,在医护人员到达前,除非必要(如车辆起火、有爆炸风险),切勿随意移动伤员,以免造成二次伤害。应迅速将车辆内的其他乘客疏散到护栏外等安全地带,远离事故车辆和行车区域。
第二步:证据固定与报警定责
在确保现场安全后,你需要立刻变身为一名“取证专家”。请拿出手机,对事故现场进行全方位、无死角的拍照与录像。拍摄要点包括:两车全景(能清晰反映车辆在道路上的相对位置及路面标线)、碰撞部位特写(多角度拍摄损伤细节)、对方车辆的车牌号码、驾驶人的驾驶证和行驶证。如果涉及交通信号灯,也应一并拍摄。这些影像资料是后续责任认定的最直观证据。
接下来便是报警环节。根据《道路交通事故处理程序规定》,只要事故造成人员伤亡,就必须报警(拨打122)。即便是仅造成财产损失的轻微事故,如果存在一方无证驾驶、酒驾、车辆无牌、当事人对事实或成因有争议、车辆无法移动等情形,也必须报警处理。报警时,应冷静清晰地说出事发时间、具体地点、事故简要情况、人员伤亡及车辆损伤概况。
到达后,会进行现场勘查、询问当事人并制作笔录。请务必配合调查,如实陈述,但切忌情绪化争吵或贸然承认全责。会根据调查结果出具《道路交通事故认定书》,这份文件是划分赔偿责任、进行保险理赔的最核心法律依据。若对认定结果不服,切记要在收到认定书之日起三日内向上一级交管部门提出书面复核申请。
第三步:保险报案与查勘流程
报警之后,应尽快(一般要求48小时内)向自己投保的保险公司报案。可通过保险公司客服电话、官方APP或微信小程序进行。报案时需提供保单号、车牌号、事故时间地点、大致经过及人员伤亡情况。保险公司会生成一个报案号,请务必记好,这是后续所有理赔流程的识别码。
报案后,保险公司会指派查勘员进行现场查勘或指引你去指定地点定损。在查勘员到达前,尽量保持事故现场原状。如果交通拥堵必须移车,务必在完成前述拍照取证后再移动。查勘员会初步判断事故责任、核定损失项目和程度,并出具查勘报告。
这里有一个至关重要的提醒:切勿在保险公司定损完成前,自行维修车辆!否则,保险公司可能因无法核实损失情况而拒绝赔付部分维修费用。应按照保险公司的指引,将车辆送至合作的维修厂或4S店进行维修。维修结束后,妥善收集所有维修清单和发票,这些都是索赔的必需文件。
第四步:责任协商与赔偿计算
拿到事故认定书后,事故的责任划分便有了法律定论。接下来进入赔偿协商阶段。协商的基础是法定的赔偿项目与标准,而非“谁的声音大”或“谁更强势”。对于人身伤害,法定的赔偿项目通常包括医疗费、误工费、护理费、交通费、住院伙食补助费、营养费。若构成伤残,还涉及残疾赔偿金、精神损害抚慰金等。
协商时,应本着就事论事的原则,依据事故认定书的责任比例(如全责、主次责、同责)来计算各自应承担的赔偿金额。所有协商过程,尤其是关键的赔偿数额、支付方式、期限等,尽量通过微信文字、短信或书面协议进行确认,避免仅有口头约定,以防对方事后反悔。
需要警惕的是,对于对方提出的诸如“车辆折旧费”、“间接损失费”等缺乏明确法律依据的索赔要求,可以依法予以拒绝。如果事故涉及人员受伤,特别是可能有后遗症或伤情未完全稳定的情况,强烈不建议“一次性私了”,以免后续产生更大的纠纷和未知的医疗费用风险。
第五步:理赔材料提交与审核
协商一致或经/法院调解判决后,便进入正式的保险理赔材料提交阶段。这是将前期所有工作转化为实际赔款的关键一步。你需要根据保险公司的要求,准备一套完整、清晰的索赔材料。通常包括:索赔申请书、交通事故认定书、双方车辆的驾驶证和行驶证复印件、被保险人身份证和银行卡复印件、维修发票及清单、涉及人伤的所有医疗费用票据、病历、诊断证明等。
提交材料后,保险公司的核赔部门会进行审核。审核内容包括事故的真实性、责任的合理性、损失确定的准确性以及材料的完整性。这个过程可能需要几个工作日,复杂案件时间会更长。在此期间,保持通讯畅通,以便保险公司可能就某些细节进行核实。
审核通过后,保险公司会将理赔款支付到被保险人指定的银行账户。如果审核中发现材料不全或事实不清,保险公司会通知补正。若对保险公司的理赔决定(如拒赔、赔款金额有异议),可以依据保险合同约定与保险公司沟通,或向银等监管机构投诉,必要时通过法律诉讼解决。
第六步:特殊情形与风险防范
除了标准流程,还有一些特殊情形需要格外警惕。例如,事故涉及危险化学品车辆,必须立即报警并远离现场,由专业部门处置。若对方是“三无”车辆(无牌、无证、无保险),或驾驶人逃逸,应立即报警并尽可能记下对方车辆特征、逃逸方向,警方会通过侦查手段追查。
另一个常见的风险点是“代索赔”陷阱。一些维修厂以“代办理赔”、“免费修车”为噱头,诱导车主签署全权委托书,随后可能通过伪造事故、扩大损失等方式进行骗保。这不仅会导致车主次年保费上浮,更可能让车主卷入保险诈骗的法律风险。切记,报案和理赔的主导权应始终掌握在自己手中。
树立预防意识永远优于事后处理。定期检查车辆安全状况,遵守交通规则,保持安全车距,避免疲劳和分心驾驶,是从源头上远离事故的最好方法。确保自己的车辆保险(尤其是交强险和足额的商业第三者责任险)在有效期内,是为未知风险构筑的最后一道坚实财务防火墙。
以上是关于汽车事故处理方法(汽车事故如何处理方法)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:汽车事故处理方法(汽车事故如何处理方法);本文链接:https://yszs.weipeng.cc/rj/970562.html。
猜你喜欢
- 汽车事故处理流程 汽车事故处理流程详解 2026-11-17
- 汽车事故处理人际关系的原则,汽车事故处理人际关系的原则是什么 2026-11-17
- 汽车事故处理人际关系 - 汽车事故处理人际关系的方法 2026-11-17
- 汽车事故后续沟通技巧,汽车事故官方沟通技巧 2026-11-17
- 汽车事故公关处理,汽车事故公关处理方案 2026-11-17
- 汽车书籍相关排名;汽车书籍排行榜前十名 2026-11-17
- 汽车书籍大全 汽车书籍封面图片大全 2026-11-17
- 汽车专业英语书籍推荐;汽车专业英语书籍推荐知乎 2026-11-17
- 汽车专业知识课程(汽车专业知识课程总结) 2026-11-17
- 汽车专业知识有哪些 - 汽车专业知识有哪些内容 2026-11-17














