核废料处理概念股(核废料处理概念股龙头)
-
核废料,处理,概念股,龙头,当,核能,作为,

- 人际关系-自由百科知识生网
- 2026-11-16 04:04
- 自由百科知识网
核废料处理概念股(核废料处理概念股龙头) ,对于想学习百科知识的朋友们来说,核废料处理概念股(核废料处理概念股龙头)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当核能作为清洁能源的巨轮轰鸣前行,一个关乎安全与永恒的命题也随之浮出水面——那些具有高度放射性的“灰烬”该如何安放?这不仅是科学难题,更孕育着一个庞大而隐秘的产业蓝海。核废料处理,被誉为核能产业的“最后一公里”,正从幕后走向台前,成为政策与资本共同瞩目的焦点。随着我国核电装机容量的稳步提升与“十四五”规划的深入推进,如何处理与日俱增的乏燃料,已从技术课题升级为迫切的产业需求。这背后,是一条涵盖技术研发、装备制造、工程运营、安全防护的完整产业链,而一批A股上市公司已悄然布局,成为这条万亿级赛道的领跑者。本文将深入剖析核废料处理概念股的龙头阵营,揭示其核心技术壁垒与市场前景,为读者描绘一幅关于安全、技术与投资的未来图景。
一、政策东风:顶层设计开启产业新纪元
核废料处理从来不是纯粹的市场行为,它深深烙印着国家意志与战略规划。近年来,从中央到部委,一系列高规格政策文件密集出台,为这个曾经“低调”的产业注入了强劲的驱动力。中央财政专门设立了核废料处置专项基金,仅2025年首批就拨付了24亿元,用于支持关键技术的示范项目建设,这无疑是国家层面最直接的资金背书。
更宏大的蓝图体现在《核技术应用产业高质量发展三年行动方案》中。该方案明确提出,到2026年,要形成10种以上核废料处理装备的产业化能力,并推动整个核技术应用产业规模突破4000亿元。这意味着,核废料处理已从单一的环保和安全议题,升级为支撑千亿级产业集群的核心环节。全球市场也在同步扩容,预计2025年全球核废料处理市场规模将达到89亿美元,而中国市场的占比正显著提升。
政策的强力驱动,直接转化为确定性的市场需求。随着核电新项目的加速审批与现有核电机组的持续运行,我国核废料,尤其是高放射性乏燃料的累积量正快速增加。有机构测算,到2030年,我国年产生的乏燃料将接近2750吨,累计量将达到约2.5万吨。要处理如此巨量的“核遗产”,预计在2035年前需要新建3至4座大型后处理厂。对比法国早已成熟的1700吨/年处理能力,我国的后处理产业犹如一片亟待开垦的沃土,其间的投资机会与成长空间不言而喻。
二、技术裂变:从固化封存到“变废为宝”
核废料处理的核心是技术,而技术的演进正沿着两条主线展开:一是更安全、更经济的无害化处理,二是极具想象力的资源化再利用。对于占放射性总量95%以上的高放废料,目前的主流路径是“玻璃固化”结合“深地质处置”。我国秦山核电站已具备年处理1000立方米高放废液玻璃固化的能力,而位于甘肃北山的深地质处置实验室计划于2040年代启用,旨在为这些“玻璃砖”找到万年的安眠之所。
更具革命性的突破在于“嬗变”技术,其代表便是中国的“启明星2号”(铅基核反应堆零功率装置)。这项技术宛如科幻照进现实,它不仅能将核燃料的使用效率大幅提升至95%,更能对核废料进行“二次燃烧”,将其释放的能量转化为电能,同时大幅降低其放射性。这标志着核废料处理从单纯的“埋起来”走向了“用起来”,实现了从“终结者”到“能源转化器”的华丽转身。
在中低放射性废料处理领域,技术创新则聚焦于减量化、稳定化。例如,超压减容技术能在5秒内将400升的废料桶压缩至最小体积,实现高达4.5倍的减容比,直接降低60%的运输与处置成本。水泥固化、沥青固化等成熟工艺在不断优化,离子交换树脂、无机吸附剂等新型材料在放射性核素分离与富集方面表现卓越。这些技术进步共同构成了产业发展的坚实底座,也构筑了领先企业的护城河。
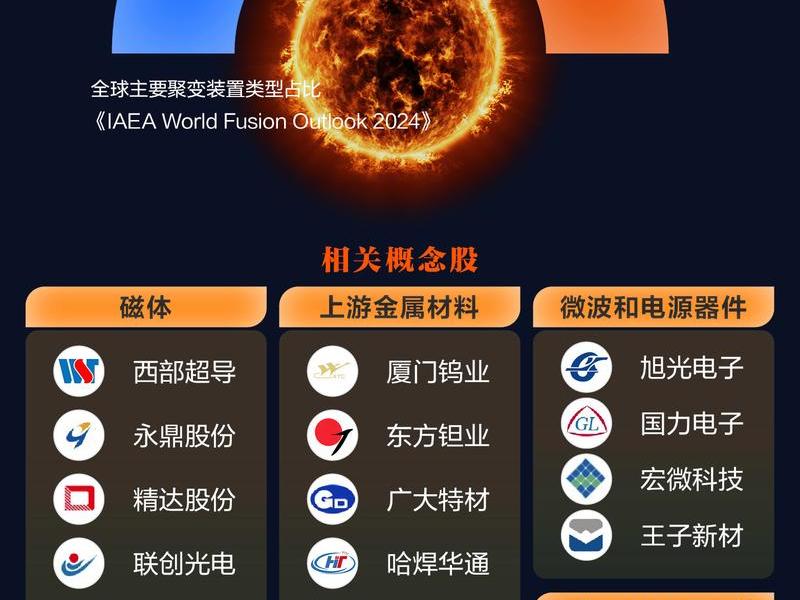
三、龙头图谱:全产业链的王者角逐
在核废料处理的宏大叙事中,一批上市公司凭借技术、牌照或市场优势,已建立起各自的龙头地位。它们分布于产业链的各个环节,共同织就了一张安理网络。
在核废料与废水处理领域,中广核技与中电环保是双星闪耀。中广核技手握荣获行业科技进步一等奖的无机吸附剂技术,能高效处理高盐放射性废水,业务贯穿从废料封装到末端处理的全链条。中电环保则是核电水处理的隐形冠军,市场占有率全国领先,其技术全面覆盖第三代核反应堆各类水处理系统,设备国产化率超过95%,是“华龙一号”等国家重大项目的核心供应商。争光股份则在上游核心材料领域卡住咽喉,其自主研发的核级离子交换树脂性能比肩国际巨头,实现了关键材料的国产替代。
在核辐射检测与应急装备赛道,捷强装备地位独特。作为军方核生化防御装备的核心供应商,其技术军民融合,产品线从核辐射巡测无人机到洗消装备液压系统,覆盖监测与处置全环节。华盛昌则凭借精度超过99%的手持式核辐射检测仪,在民用与工业监测市场占据重要份额。
在安置与牌照运营方面,远达环保因其持有的稀缺性中低放核废料处理牌照而备受关注。该公司专注于核废料的安置业务,并开发出用于长期存放的高阻隔集装袋。航天晨光则提供核废料处理的全流程设备,包括核废料处置装备、热室、手套箱等关键设备。
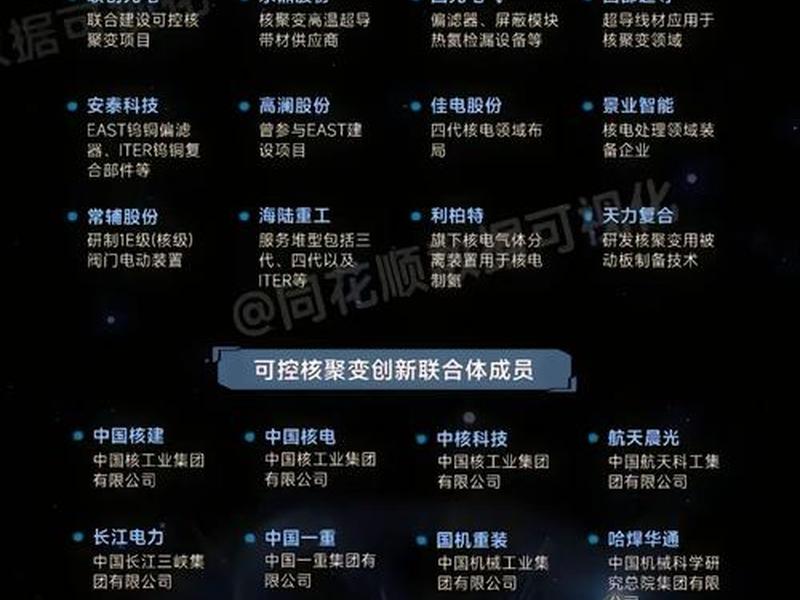
四、稀缺价值:牌照、材料与军工壁垒
核废料处理行业具有极高的准入壁垒,这造就了相关企业稀缺的投资价值。首要的壁垒便是行政牌照。国家对于核废料处理实行最严格的许可管理制度,特别是中低放废料的处理牌照更是寥寥无几。这使得已获牌照的企业,如远达环保,在特定领域内拥有了天然的垄断性或寡占性地位,业务护城河极深。
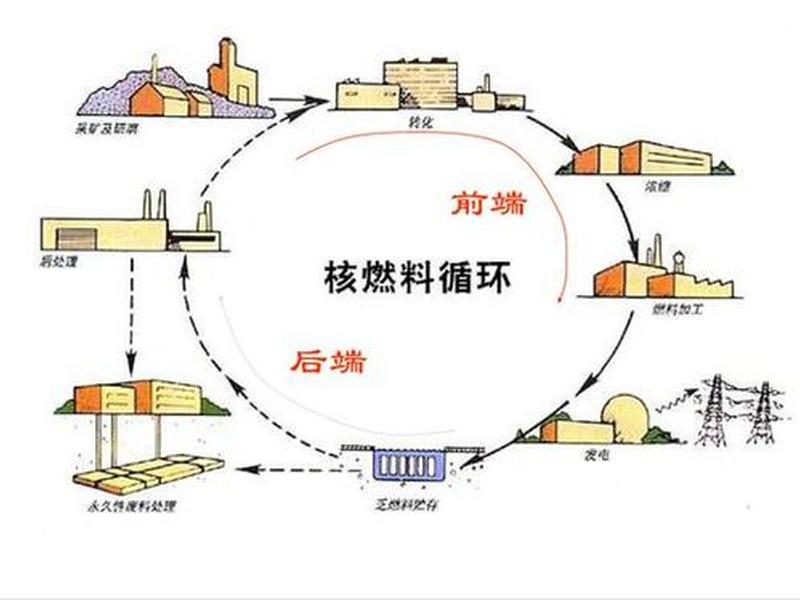
其次是核心材料与技术的壁垒。无论是争光股份的核级树脂,还是中广核技的无机吸附剂,都需要漫长的研发周期、复杂的工艺验证和严格的资质认证。一旦形成规模化供应和实际应用案例,后来者难以在短期内追赶。例如,用于吸附放射性铯、锶的特殊功能材料,其合成技术与生产工艺构成了极高的技术壁垒。
军工与核工业背景是另一道难以逾越的鸿沟。许多龙头企业脱胎于深厚的军工或核工业体系,如北化股份的子公司是国内唯一的“核化生”三防器材保军单位,捷强装备本身就是核生化防御装备的核心供应商。这种背景意味着它们对核安全文化的深刻理解、对质量体系的极致把控,以及与国家队客户的紧密合作关系,这些都是纯商业公司难以复制的优势。
五、市场蓝海:从百亿设备到万亿服务
核废料处理的市场空间并非局限于单一环节,而是一个从设备采购、工程建设到长期运营服务的巨大金字塔。在最前端的设备市场,单个核电机组配套的水处理、废物处理、监测设备价值量就以亿计。随着处理标准的提升与技术迭代,设备更换与升级需求将持续涌现。
中期的工程建设市场规模更为庞大。建设一座大型商业乏燃料后处理厂,投资动辄数百亿甚至上千亿元。这其中不仅包括主体工程,还有庞大的配套系统、智能化控制系统(如核工业机器人)等。例如,在核废料转运、处理车间遥控操作等领域,景业智能等公司提供的机器人解决方案已成为刚需。
最长尾也最稳定的是运营服务市场。核废料,尤其是高放废料的管理周期以万年计,其间的监测、维护、保安等服务构成了几乎永续的现金流业务。核电站的退役市场正在悄然开启,一座核电站的退役拆解及废物处理费用可能堪比甚至超过其建设费用,这将是未来几十年一个持续增长的市场。
六、未来展望:智能化与资源化的星辰大海
产业的未来图景将由两大趋势勾勒:智能化与资源化。智能化意味着机器人、人工智能、大数据将在核废料处理中扮演越来越核心的角色。在强辐射环境下,由机器人执行巡检、搬运、切割、封装等作业已成为必然选择。智能监测系统能实现对辐射剂量的实时精准感知与预警,大数据平台则能优化处理流程、预测设备寿命,提升整个体系的安全性与经济性。
资源化则是更具颠覆性的方向。“启明星2号”所代表的嬗变技术,指明了将核废料转化为能源的终极路径。从乏燃料中提取仍有利用价值的、钚等元素进行再循环,也是重要的资源化手段,相关技术已能将钚回收率提升至85%以上。这不仅能极大减少最终需要地质处置的废物体积,更能创造新的经济价值,实现环境效益与经济效益的统一。
产业链的协同与整合将加速。从上游的矿、核燃料组件,到中游的核电运营,再到下游的废料处理、环境监测,一体化的产业集团或将出现,以提供全生命周期的核能解决方案。资本市场对这一长坡厚雪赛道的认知也将不断深化,具备核心技术、稀缺资质和清晰成长路径的龙头企业,价值有望被重估。
以上是关于核废料处理概念股(核废料处理概念股龙头)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:核废料处理概念股(核废料处理概念股龙头);本文链接:https://yszs.weipeng.cc/rj/969110.html。
猜你喜欢
- 核废料处理设备北山、核废料处理原则 2026-11-16
- 核废料处理方法、核废料处理方法有哪些 2026-11-16
- 核废料处理成套设备公司,核废料处理技术相关上市公司 2026-11-16
- 核废料处理学什么 核废料处理最新技术 2026-11-16
- 核废料处理厂,核废料处理工厂 2026-11-16
- 核废料处理前景(目前核废料处理方法) 2026-11-16
- 核废料处理人际关系,处理核废料对人的影响 2026-11-16
- 核废料处理不当的后果,核废料的处理办法 2026-11-16
- 架构设计异步处理人际关系的过程(架构设计异步处理人际关系的过程是) 2026-11-16
- 架构设计异步处理人际关系的步骤 - 架构设计异步处理人际关系的步骤包括 2026-11-15














