普通人如何守住自己的财富,普通人如何守住自己的财富呢
-
普通人,如何,守住,自己的,财富,呢,在,瞬息,

- 人际关系-自由百科知识生网
- 2026-11-13 10:50
- 自由百科知识网
普通人如何守住自己的财富,普通人如何守住自己的财富呢 ,对于想学习百科知识的朋友们来说,普通人如何守住自己的财富,普通人如何守住自己的财富呢是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在瞬息万变的时代,财富的积累固然不易,但守住财富往往比创造财富更为艰难。通货膨胀、投资陷阱、消费主义浪潮、突发风险……无数“财富黑洞”悄然吞噬着普通人的积蓄。那么,普通人如何守住自己的财富?普通人如何守住自己的财富呢?这不仅是关乎金钱的问题,更是一种关乎生活安全感和未来掌控力的生存智慧。本文将为你揭示构建个人“财富护城河”的核心策略,从思维到行动,为你提供一套可执行、可落地的防御体系,帮助你在经济浪潮中稳守阵地,让辛苦所得真正为你所用,滋养漫长而安稳的人生。
一、筑牢认知防火墙:抵御心理陷阱
守住财富的第一道防线,不在银行账户里,而在你的大脑中。许多财富的流失,始于认知的偏差与思维的漏洞。
贪婪与恐惧是投资者最大的敌人,也是财富的终极收割机。当市场狂热时,盲目追逐热门资产,幻想一夜暴富;当市场低迷时,又因恐惧而仓皇割肉,倒在黎明之前。这种追涨杀跌的非理性行为,根源在于缺乏独立的判断和冷静的纪律。守住财富,首先要认清自己并非超人,克服“这次不一样”的侥幸心理,理解经济周期与市场波动的常态。
警惕“消费即投资”的伪命题。精致主义、身份焦虑被巧妙包装成“对自己好一点”、“钱花出去才是自己的”。为虚荣和瞬间的快感支付巨额溢价,购买无数闲置物品,这实质上是将宝贵的资本转化为不断贬值的消费品。真正的财富守护者,能够清晰区分“需要”与“想要”,让消费服务于生活的本质,而非被消费主义定义生活。
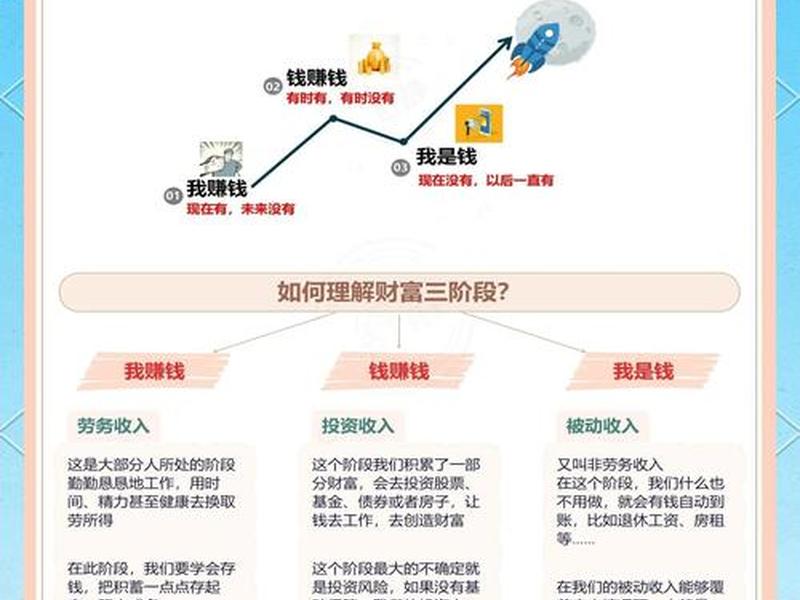
建立“概率思维”与“风险前置”意识。不要只看收益的耀眼,更要看清风险的概率与代价。任何承诺“高收益、零风险”的都是骗局。在决策前,反复问自己:最坏的情况是什么?我能否承受?这种思维习惯能帮你避开P2P暴雷、非法集资、传销等致命的财富陷阱,将威胁扼杀在入场之前。
二、构建财务缓冲垫:现金流为王道
财富的“守”,本质上是流动性的管理。没有健康的现金流,再大的资产泡沫也可能瞬间破灭。
紧急备用金是你财务体系的“压舱石”。这笔钱通常需要覆盖3-6个月的家庭必要开支,并存放在高度安全、随时可取的账户中。它的存在,让你在面对失业、疾病等突发状况时,能够从容应对,避免被迫在不利时机变卖资产或陷入债务危机。这笔钱不追求收益,只追求绝对的安全与流动性。
强制储蓄与预算管理是现金流的“调节阀”。先储蓄,后消费,而非月底结余。通过制定切实可行的预算,追踪每一笔资金的流向,你会惊讶地发现哪些是“漏水的洞”。自动化储蓄工具可以帮助你无痛积累,让储蓄成为一种习惯而非负担。稳定的现金结余,是你在机会或风险来临时,拥有选择权的底气。
警惕“良性负债”的过度扩张。房贷、经营贷等负债可能撬动资产,但务必确保月供金额远低于稳定现金流的承受范围。当经济下行或个人收入波动时,过高的负债杠杆会从助力变为绞索,迅速侵蚀你的净资产。守住财富,意味着将负债率控制在让你能安稳睡眠的水平。
三、实施资产分散术:不把鸡蛋放一篮
集中意味着效率,也意味着巨大的风险。分散化是金融学馈赠给普通人的唯一“免费午餐”。
跨资产类别配置是核心。将资金分散在相关性较低的资产中,如稳健的货币基金、债券、指数基金、房地产(或REITs)、乃至少量黄金等。当股票市场大跌时,债券可能表现稳健;当本国经济不振时,全球配置可能带来对冲。这种配置不是为了追求最高回报,而是为了平滑整体资产的波动,防止单一市场的崩塌导致财富归零。
within each asset class, further diversification is needed. 例如在权益投资中,避免all in单一个股或单一行业。通过宽基指数基金,你可以用极低成本持有成百上千家公司,分享整个经济成长的收益,同时避免因个别公司黑天鹅事件而遭受毁灭性打击。对于普通人而言,战胜市场的可能性极低,但通过分散,你可以轻松地“拥有”市场。
动态再平衡是保持分散的艺术。随着市场涨跌,各资产比例会偏离最初设定。定期(如每年一次)卖出部分上涨过多的资产,买入下跌的资产,这实质上强制你“高抛低吸”,恪守纪律,避免情绪化操作,长期来看能提升组合回报并降低风险。
四、锻造风险防御盾:隔绝毁灭打击
财富大厦可能毁于一次未预料到的灾难性事件。真正的守护,在于为这些低概率、高损失的事件提前筑坝。
保险是转移财务风险的终极工具。用少量、确定的保费,换取未来可能发生的、无法承受的巨大损失保障。优先级最高的是保障型保险:足额的健康险(重疾险、医疗险)防范“病倒如山倒”的医疗支出和收入中断;定期寿险为家庭经济支柱提供生命价值保障;高额意外险覆盖突发意外。在投资之前,先确保基础保障牢固。
法律与产权风险隔离同样关键。对于有一定资产积累的家庭,需要考虑婚前财产协议、设立遗嘱、甚至利用信托等工具,确保财富在法律框架内安全传承,避免因婚姻变动、继承纠纷导致资产大幅缩水或流失。清晰的家庭资产协议与合规的税务规划,能避免不必要的法律麻烦与财富损耗。
实体资产的安全防护不容忽视。为家庭安装必要的安防设施,为贵重物品购买财产保险,妥善保管存折、房产证、保单、投资账户信息,设置复杂密码并定期更换,防范盗窃、诈骗与火灾等现实风险。这些细节,是财富物理存在的最后屏障。
五、践行终身学习观:提升财商内力
世界在变,规则在变,守护财富的策略也需要持续进化。最大的风险,是无知且不自知。
持续学习基础经济与金融知识。不必成为专家,但需理解通货膨胀、利率、复利、风险收益等基本概念。能读懂简单的资产负债表,理解你所投资的产品底层是什么。这能帮助你识破大部分华而不实的金融包装,做出更理性的决策。知识是抵御忽悠的最佳铠甲。
保持对宏观经济环境的敏感度。关注长期的趋势,如人口结构、技术变革、政策导向,而非短期的市场噪音。理解你所处的时代背景,有助于调整资产配置的长周期方向,避免在时代浪潮转向时浑然不觉,财富被悄然转移。
培养批判性思维与独立决策能力。在信息爆炸的时代,各种“财富秘籍”、“大神推荐”充斥网络。学会甄别信息源,警惕那些迎合你贪婪与焦虑的言论。最终决策必须基于你自己的风险承受能力、财务目标和深入理解。你的财富,只能由你自己负责。
六、修炼生活定力:财富服务于人
守住财富的终极目的,是为了守护生活本身。若因守财而失去生活,便是本末倒置。
定义属于你自己的“财富自由”。它不是冰冷的数字,而是一种状态:你的被动收入能覆盖你理想中的生活支出,从而获得选择时间的自由和内心的安宁。这个定义因人而异,清晰的定义能让你避免陷入与他人无休止的比较,盲目追求永远不够多的数字,反而在追逐中迷失幸福。
保持健康与和谐关系。健康是财富“1”前面的那个“1”,没有它,后面再多的“0”也失去意义。家庭与社交关系的和谐,则是情感支持系统,能在你面临财务压力时提供缓冲,也是奋斗意义的来源。投资于健康与关系,是回报率最高的财富守护。
知止不殆,知足常乐。在能力范围内追求成长,同时懂得在恰当的阶段享受成果。不过度透支未来,也不过分苛待现在。让财富成为让你生活更从容、更自由的工具,而不是你终生服侍的主人。这份内在的定力,是防止财富反噬人性、守住人生幸福感的最终屏障。
普通人如何守住自己的财富?普通人如何守住自己的财富呢?答案并非一个神奇的公式或一套投机技巧,而是一个系统性的防御工程。它始于认知的清醒,立于现金流的稳健,固于资产的分散,强于风险的转移,久于学习的持续,终于生活的智慧。这座“财富护城河”的修建,没有捷径,需要的是日复一日的纪律、耐心与清醒的自我认知。财富的真正意义,不在于数字的膨胀,而在于它赋予你选择的权利、应对风险的底气以及追求人生意义的自由。从今天起,审视你的财务现状,开始一砖一瓦地构建你的护城河,让自己和家人的未来,立于不败之地,享受那份稳稳的、踏实的幸福。
以上是关于普通人如何守住自己的财富,普通人如何守住自己的财富呢的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:普通人如何守住自己的财富,普通人如何守住自己的财富呢;本文链接:https://yszs.weipeng.cc/rj/966646.html。
猜你喜欢
- 普通人如何获得国际证书 - 普通人如何获得国际证书呢 2026-11-13
- 晁盖生前人际关系,晁盖生前人际关系如何 2026-11-13
- 明英宗的人际关系如何 - 明英宗的人格魅力 2026-11-13
- 明英宗与于谦的关系;明英宗与于谦的关系如何 2026-11-13
- 明英宗 评价(如何评价明英宗 知乎) 2026-11-13
- 明朝海瑞人际关系;明朝海瑞人际关系如何 2026-11-13
- 明朝人互相如何称呼 明朝人互相如何称呼自己 2026-11-13
- 明星与粉丝如何相处(明星与粉丝如何相处英语作文) 2026-11-13
- 明日方舟麦哲伦如何使用 明日方舟麦哲伦有什么用 2026-11-13
- 昆明城市的人际关系如何 - 昆明的人情 2026-11-13














