打理关系费用 - 打理关系花费的费用如何记账
-
打理,关系,费用,花费,的,如何,记账,在,商业,

- 人际关系-自由百科知识生网
- 2026-11-10 05:47
- 自由百科知识网
打理关系费用 - 打理关系花费的费用如何记账 ,对于想学习百科知识的朋友们来说,打理关系费用 - 打理关系花费的费用如何记账是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在商业世界的暗流与明规则之间,“打理关系费用”如同一抹神秘的灰色。它可能是撬动关键合作的润滑剂,也可能是葬送企业前程的财务黑洞。当企业家或财务人员面对一笔笔用于商务宴请、礼品馈赠、活动赞助的支出时,一个尖锐的问题浮现:这些“打理关系”的花费,究竟该如何入账? 这不仅关乎财务报表的准确性,更触及税务风险、商业与内部控制的核心。本文将为您拨开迷雾,从合规性、实操性与战略性三个维度,深入剖析这笔特殊费用的记账之道,助您在合规的框架下,智慧地经营商业关系。
原则界定:区分费用性质是关键
记账的第一步,绝非机械地记录数字,而是精准界定费用的商业实质。“打理关系费用”是一个宽泛的民间说法,在会计与税务体系中,必须将其还原为具体类别。
核心在于判断其是否与企业的生产经营活动直接相关。例如,为获取某一特定销售合同而宴请客户团队,该支出与销售收入直接关联,通常可被认定为“业务招待费”。而为了维护长期的公共关系所进行的常规性拜访礼品,则可能更接近“管理费用”中的其他明细。
更需警惕的是“贿赂”与“正常商业礼仪”的界限。记账方式不能改变费用的非法本质。财务人员必须具备职业敏感度,对于明显超出合理商业范畴、意图获取不正当利益或违反法律的支出,必须坚决说不。合规的记账,始于业务端合规的决策。
建立清晰的内部审批流程与费用标准至关重要。在支出发生前,就应明确其目的、预期效果及合规依据,为后续的会计处理奠定坚实基础。让每一笔“关系费”都经得起业务推敲与制度检验。
科目归属:五大常见场景实操指南
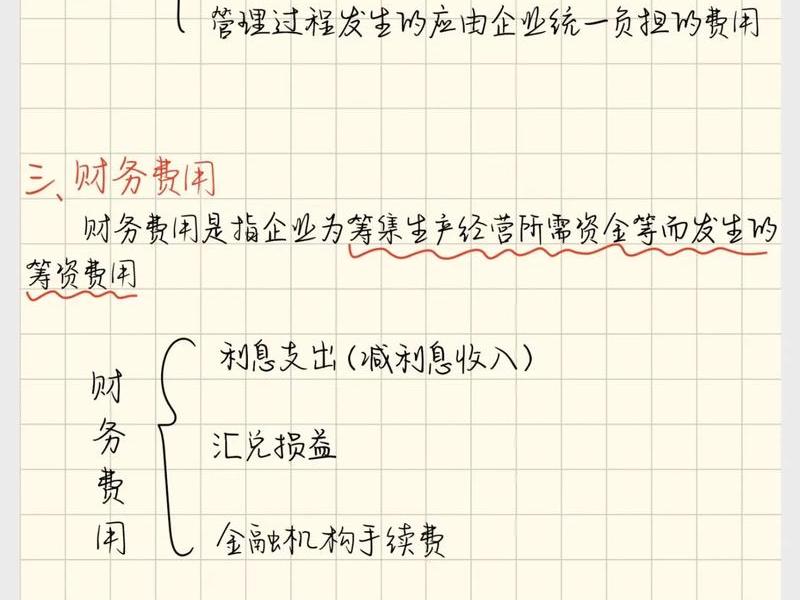
依据《企业会计准则》及税法相关规定,常见的打理关系支出可归入以下几类科目进行核算,其税务处理也大相径庭。
业务招待费:这是最主要的归集科目。包括宴请客户、赠送小额宣传性礼品、安排客户旅游等发生的支出。记账时,借方记入“管理费用——业务招待费”或“销售费用——业务招待费”。税法上,其扣除限额为当年销售(营业)收入的千分之五与实际发生额的60%两者孰低者,超支部分需做纳税调整。
广告费和业务宣传费:如果支出是为了提升企业整体形象、推广品牌而非针对特定个别客户,如赞助公开赛事、举办行业论坛、制作并赠送印有公司标识的礼品,可计入此科目。此类费用扣除限额较高(一般为营业收入的15%,特定行业30%),税务上更为有利。
会议费:组织客户或关系方参加具有明确议题、议程和会议资料的正式会议所产生的场地、住宿、餐饮等费用,可凭完整凭证计入“会议费”。其税务抵扣条件相对严格,要求证明材料链完整。
佣金及手续费:通过第三方中介或个人进行关系疏通并成功促成业务而支付的费用,在取得合法凭证后,可计入此科目。需注意支付对象是否具备合法经营资质,并依法代扣代缴个人所得税或企业所得税。
其他合规科目:如小额、频繁的礼品支出可计入“管理费用——办公费”或“销售费用——其他”;对公益事业的捐赠性赞助,则计入“营业外支出”,并需取得合规的公益性捐赠票据。
凭证管理:筑牢合规的生命线
“打铁还需自身硬”,再完美的科目选择,若没有合法、有效、完整的原始凭证支撑,所有的记账都是空中楼阁,在税务稽查和审计面前不堪一击。
发票是核心:务必取得税务机关监制的合规发票。餐费应为餐饮发票,礼品尽量开具,会议费应有会场提供方开具的明细发票。发票内容应与企业实际活动相符,避免出现“张冠李戴”的情况。
内部证据链不可或缺:仅有发票远远不够。一份完整的凭证包应包括:经审批的费用申请单(注明事由、参与人、预期目标)、消费清单(如菜单明细)、参会签到表、活动照片或议程、礼品领取签收单等。这些内部资料共同构成了证明费用“真实性、合理性、关联性”的证据链。
特殊支出的凭证要点:对于现金红包、购物卡等敏感支出,其合规风险极高,应尽量避免。若确属必要,则更需严格审批并设法取得领取人签收证明,同时评估其税务与法律风险。记住,凭证不仅是记账的依据,更是企业自我保护的法律盾牌。
税务风险:不可触碰的高压线
打理关系费用的记账处理,始终伴随着高悬的税务风险之剑。不当处理轻则导致补税、滞纳金及罚款,重则可能引发偷税罪的刑事追究。
扣除限额风险:如前所述,业务招待费有严格的扣除比例限制。企业需在年度汇算清缴时准确进行纳税调整,避免因超支未调增而少缴企业所得税。
个人所得税代扣代缴风险:向个人赠送礼品、礼金、消费卡等,在某些情况下(如抽奖性质、业务往来中赠送给非本单位个人),企业负有代扣代缴“偶然所得”或“其他所得”个人所得税的法定义务。若未履行扣缴义务,税务机关可向企业追缴并处以罚款。
增值税进项税抵扣风险:用于业务招待、个人消费的购进货物、服务,其对应的增值税进项税额不得从销项税额中抵扣。如果已将相关进项税额抵扣,需及时做进项税额转出处理。
发票违法风险:为做账而购买、使用虚开发票,是性质极其严重的违法行为。企业必须确保每一张入账发票都对应真实的经济业务,杜绝票款不一致、虚构业务等情形。
战略视角:从成本到投资的升华
跳出记账的技术层面,以更高远的战略视角审视“关系费用”,它不应仅仅被视为一项需要严控的成本或风险点,更可能是一种有价值的战略性投资。
效能评估与优化:企业应定期分析这类支出的投入产出比。哪些类型的活动带来了实际的合同、深化的合作或关键的商业信息?通过复盘,将资源更多地配置到高效的关系维护活动中,削减无效或低效的支出。
文化引导与合规建设:将合规的记账要求,前置于业务行为的企业文化倡导。通过培训,让全体员工理解,健康的商业关系应建立在优质产品、服务和合法互惠的基础上,而非单纯依赖物质手段。建立“阳光费用”文化。
系统性关系管理:将零散的“打理关系”支出,整合为系统的客户关系管理(CRM)或公共关系(GR)预算的一部分。通过规划性的活动、价值共享的内容输出等方式,构建更可持续、更合规的商业生态网络。相关费用便转化为了可衡量、可管理的战略投资。
以上是关于打理关系费用 - 打理关系花费的费用如何记账的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:打理关系费用 - 打理关系花费的费用如何记账;本文链接:https://yszs.weipeng.cc/rj/963755.html。
猜你喜欢
- 打理工作 打理工作什么意思 2026-11-10
- 打理关系怎么说;打理关系怎么说英语 2026-11-10
- 打理人际关系(打理人际关系英文) 2026-11-10
- 打理人际关系英语 打理人际关系英语作文 2026-11-10
- 打理人际关系的方法 打理人际关系的方法有哪些 2026-11-10
- 打理人际关系的实用方法、打理人际关系的实用方法有哪些 2026-11-10
- 打理人际关系什么意思 打理人际关系什么意思啊 2026-11-10
- 打理一切事物;打理一切事物的英文 2026-11-10
- 打理一些事务(打理一些事务的成语) 2026-11-10
- 打点关系的费用叫什么 公司打点关系的费用叫什么 2026-11-10














