工资和存款有啥关系(工资和存款有啥关系吗)
-
工资,和,存款,有啥,关系,吗,“,每,月工资,到,

- 人际关系-自由百科知识生网
- 2026-11-05 17:02
- 自由百科知识网
工资和存款有啥关系(工资和存款有啥关系吗) ,对于想学习百科知识的朋友们来说,工资和存款有啥关系(工资和存款有啥关系吗)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
“每月工资到账,转眼所剩无几。”这或许是许多打工人的共同心声。工资与存款,看似是收入与结果的简单线性关系,实则背后隐藏着一套复杂而精密的财富运转法则。它们之间绝非简单的“多挣多存”,而是涉及习惯、心理、规划与时间复利的深层互动。理解这层关系,意味着掌握了一把从“劳动收入”通向“财务自主”的钥匙。本文将深入剖析工资与存款之间那些不为人知的联结,为你揭开从薪资到储蓄,再到财富增长的终极奥秘。
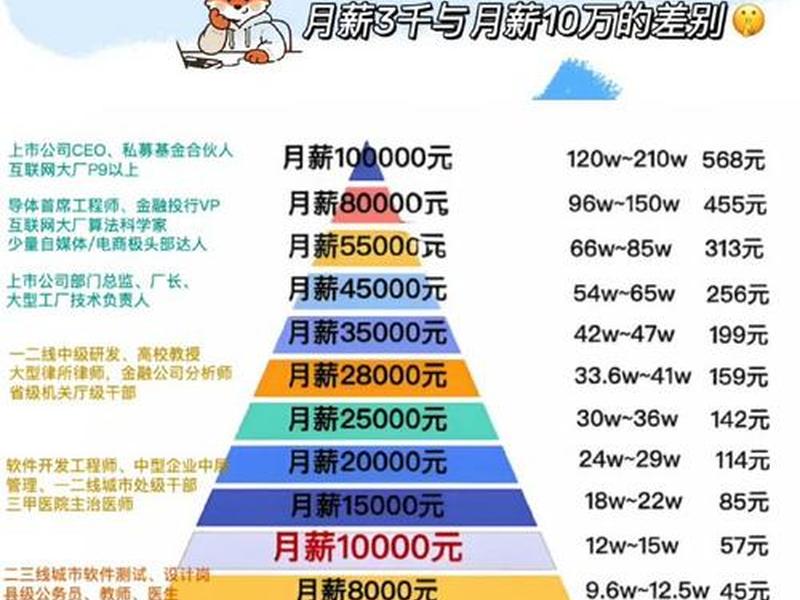
工资水平:决定存款潜力的“天花板”
工资数额是存款能力的基石,它设定了储蓄的理论上限。一份丰厚的薪资,无疑为月度结余提供了更广阔的空间。高收入绝不等于高存款,这中间横亘着“生活方式通胀”的陷阱——收入提升后,消费往往水涨船高,甚至吞噬全部增量。工资水平决定了存款的“可能性”,而非“必然性”。真正的关键在于,你是否能在收入提升的有意识地将消费增速控制在收入增速之下,主动扩大储蓄率。
在收入相对固定的阶段,对工资的“结构化管理”显得尤为重要。这包括清晰了解税后实际到手金额、固定支出占比,以及可自由支配部分。只有精准洞察工资的构成与流向,才能找到存款的突破口。许多人抱怨存不下钱,根源往往在于对自身资金流动缺乏感知,工资在无声无息中消散于各类非必要开支。
更重要的是,工资的“增长预期”直接影响存款策略。一份有清晰晋升通道和薪酬增长空间的职业,会让人更敢于执行长期储蓄与投资计划。反之,若收入前景不明,则容易诱发“及时行乐”的心态,削弱存款动力。审视工资与存款的关系,首先需审视自身职业价值与创收能力的未来曲线。
储蓄率:连接收入与积累的“黄金比例”
储蓄率,即每月存款占收入的比例,是衡量工资转化为存款效率的核心指标。它如同一个转换器,将流动的工资固化为增长的资产。一个坚定执行的储蓄率(如“拿铁因子”理论所揭示的),能迫使消费行为合理化,养成优先支付自己的习惯。无论收入高低,设定并坚守一个储蓄率,是财富积累从0到1最关键的一步。
储蓄率的高低,直接决定了财务目标的达成速度。例如,在同样工资下,20%储蓄率的人积累应急资金、购房首付或退休基金的时间,将远快于仅有5%储蓄率的人。它通过数学上的确定性,对抗收入与消费的不确定性。提高储蓄率的方法,往往不是一味节衣缩食,而是通过预算管理、削减非必要订阅、优化大项支出等系统性工程来实现。
值得注意的是,动态调整的储蓄率策略可能比固定比例更优。例如,在获得奖金、加薪时,立即将增收部分的50%以上划入储蓄,可有效避免 lifestyle creep(生活方式膨胀)。储蓄率背后,体现的是一种对财务资源的主动掌控权,是将工资从“即时消耗品”转化为“未来生产资本”的自觉行动。
消费系统:决定工资残留的“分流闸门”
你的消费习惯与系统,是工资流向存款途中最大的调节阀。无意识的消费就像漏水的桶,无论注入多少水(工资),都难以留存。建立理性的消费系统,意味着对每笔支出进行意图审查,区分“需要”与“想要”,确保工资更多地流向能创造未来价值的渠道,而非瞬间蒸发。
消费心理在其中扮演隐秘角色。商家营造的“焦虑营销”、“身份象征”和“即时满足”陷阱,不断诱使工资脱离储蓄轨道。构建存款的前提,常常是重塑自身与消费主义的关系,培养延迟满足的能力。这需要建立购物缓冲期、制定消费清单等防御机制,保护工资不被冲动劫持。
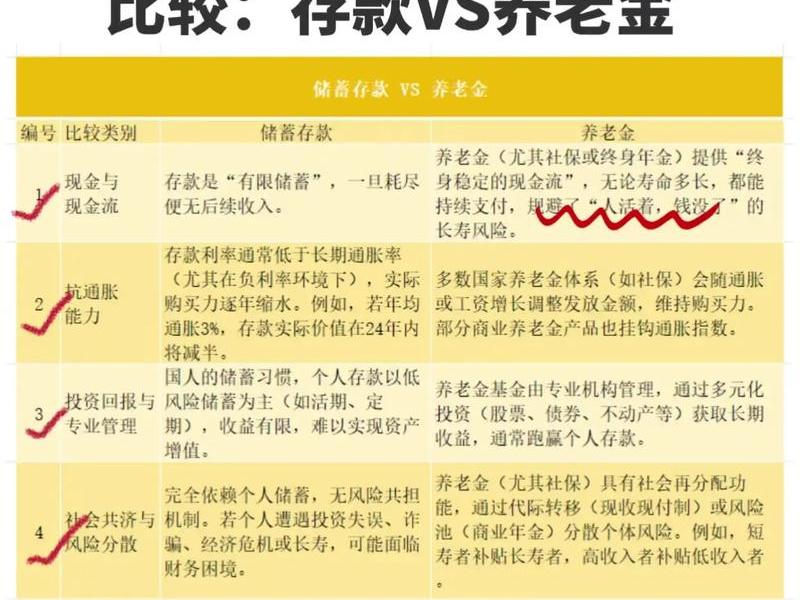
优化固定支出结构能产生巨大的“节流”效应。例如,通过重新规划房贷/租金、保险、交通通讯等固定成本,可能每月释放出可观的现金,这些“节省”下来的工资能无缝转化为存款。审视消费系统,本质是审视工资的“能耗”,通过降低非必要能耗,让更多能量(资金)储存下来,为未来供电。
时间复利:放大存款效应的“神秘加速器”
时间,是工资转化为存款乃至财富过程中最强大的盟友。即便初始存款额不高,但凭借数十年的稳定存入与复利增长,最终成果可能远超预期。这就是“每月存下工资一部分”这个简单动作,经时间加持后产生的奇迹。复利效应要求存款行动必须尽早开始,让时间成为放大工资价值的乘数。
定期存款习惯,结合长期投资,能构建一个“工资-存款-资产”的自动增值循环。例如,将每月工资的一部分定投于指数基金,相当于让存款为自己打工,产生工资外的第二收入流。存款不再是被动堆积的数字,而是能生长、能繁衍的资本。工资是种子,存款是土壤,而时间是让种子长成参天大树的阳光雨露。
忽视时间维度,仅关注月度存款绝对值,是许多人无法积累财富的盲点。年轻时常因存款额小而无感,却不知早十年起步,最终结果可能天壤之别。工资与存款的关系,必须放入一个长达数十年的生命周期中来审视,用当下的储蓄自律,交换未来庞大的时间复利馈赠。
财务规划:指引工资去向的“导航地图”
没有目标的存款,如同没有航线的航行,极易迷失或放弃。财务规划就是将工资分配至不同存款目的地的导航图。应急基金、购房首付、教育基金、退休储蓄……每个目标都对应着工资的一个分流出口。规划清晰,工资的储蓄部分才有了使命感和紧迫感,抵抗消费诱惑的意志也会更加坚定。
有效的财务规划遵循“量入为出”和“目标倒推”原则。首先根据工资收入规划必需支出和储蓄,而非先消费后看剩余。为每个财务目标设定金额与时限,反推每月需从工资中存入多少。这让存款行为从模糊的“应该存点钱”,变为具体的“本月必须为养老账户存入2000元”。
规划还能缓解储蓄带来的剥夺感。当你知道存入的工资正分别驶向“安全感”、“梦想之家”和“自由晚年”时,储蓄就成了一种充满期待的积累,而非痛苦的牺牲。工资因此被赋予了超越月度账单的长期意义,存款则是实现这些意义的砖瓦。
心理账户:影响储蓄决策的“隐形操控手”
人们大脑中并非只有一个统一的“金钱账户”,而是会将不同来源、不同用途的工资和存款放入不同的“心理账户”。例如,将年终奖视为“意外之财”而全额消费,却将月薪严格规划。理解并管理好心理账户,能显著改善存款行为。
我们可以主动建立有利于储蓄的心理账户。例如,设立“未来自我账户”,将每次加薪的一部分视为“未来自我邮寄来的礼物”,直接存起来;或将工资到账后的第一笔转账命名为“自由基金”,强化储蓄的正面情感联结。这利用了心理账户的非理性,将存款从“损失”转化为“获得”。
打破不良心理账户设定同样关键。警惕“犒劳自己”账户过度膨胀,避免因辛苦工作而合理化所有消费。意识到所有工资,无论基本薪、奖金还是补贴,都是个人总资产的一部分,都应接受统一的储蓄率规则管理。通过重塑心理账户,我们能更理性地指挥工资流向,让存款成为自然而然的选择。
应急能力:工资与存款关系的“压力测试”
存款,尤其是应急存款,是工资收入的“安全垫”和“稳定器”。它确保了即使工资流暂时中断(如失业、疾病),生活也不至于陷入危机。没有存款,你对工资的依赖是100%的,任何收入波动都会导致财务地震。充足的存款则赋予了你对工作选择、职业转型甚至短期不工作的底气,降低了生存焦虑。
应急能力考验的是工资的“抗风险转化率”。每月从工资中计提一部分进入应急基金,相当于支付给“未来不确定性”的保险费。这笔存款不追求高回报,但求高流动性与安全性。它的存在,让你在职场中更能从容争取权益、探索机会,而非因恐惧断粮而忍受糟糕环境。从这角度看,存款增强了工资的长期可持续性和职业幸福感。
经历经济周期波动后,人们往往会更深刻理解工资与存款的关系。存款在风雨来临时提供的庇护,远超任何消费带来的即时快乐。它是由过去部分工资转化而成的“诺亚方舟”,让你在收入寒冬中依然能安稳度日。评估工资与存款的关系,必须纳入风险维度:你的存款,足够支撑多久没有工资的生活?
总结而言,工资与存款绝非简单的线性因果。 工资是源头活水,存款是蓄成的水库。水库的规模不仅取决于水源大小(工资水平),更取决于引水渠的效率(储蓄率)、蒸发量(消费系统)、库容设计(财务规划)、汇流时间(时间复利),以及防洪能力(应急储备)。真正决定你财富状态的,不是你赚了多少钱,而是你留下了多少钱,以及让这些钱如何为你工作。 重塑工资与存款的关系,就是从“收入消费者”转变为“资产积累者”的关键一跃。当你开始有意识地将部分工资转化为能生息的存款时,你便启动了个人财务自由的飞轮。
以上是关于工资和存款有啥关系(工资和存款有啥关系吗)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:工资和存款有啥关系(工资和存款有啥关系吗);本文链接:https://yszs.weipeng.cc/rj/959732.html。
猜你喜欢
- 工资和工作不成正比、工资和工作不成正比该怎么说 2026-11-05
- 工资和员工之间的关系、工资和员工之间的关系有哪些 2026-11-05
- 工资和同岗位有差距怎么办 - 工资和同岗位有差距怎么办呢 2026-11-05
- 工资和公司有关系吗;工资和公司有关系吗怎么说 2026-11-05
- 工资和什么有关系 工资跟什么有关系 2026-11-05
- 工资和人际的关系、工资和人际的关系有哪些 2026-11-05
- 工资和人际关系哪个更重要,工资和人际关系哪个更重要一点 2026-11-05
- 工资和人力资源的关系、工资是人力资源发的,是不是就和公司没关系了 2026-11-05
- 工资和业绩不成正比 - 工资和业绩不成正比说明什么 2026-11-05
- 工资关系指的是什么,工资关系指的是什么意思 2026-11-05