对内部审计的认识和理解 - 对内部审计的认识和理解怎么写
-
对,内部审计,的,认识,和,理解,怎么,写,当,“,

- 人际关系-自由百科知识生网
- 2026-11-04 03:54
- 自由百科知识网
对内部审计的认识和理解 - 对内部审计的认识和理解怎么写 ,对于想学习百科知识的朋友们来说,对内部审计的认识和理解 - 对内部审计的认识和理解怎么写是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当“内部审计”四个字浮现,你是否只联想到查账、找茬和冰冷的合规条款?这或许是企业界最常见的认知迷雾。拨开这层迷雾,你会发现,内部审计并非冰冷的监督机器,而是一个组织肌体中活跃的“免疫系统”与“智慧中枢”。它不仅关乎风险防御,更关乎价值创造与战略护航。本文将带你穿透表象,深入探索内部审计的立体认知维度,并系统性地解答“如何系统阐述这一认知”,为你呈现一幅从核心理念到实践表达的完整图谱。
本质重塑:超越监督的价值创造者
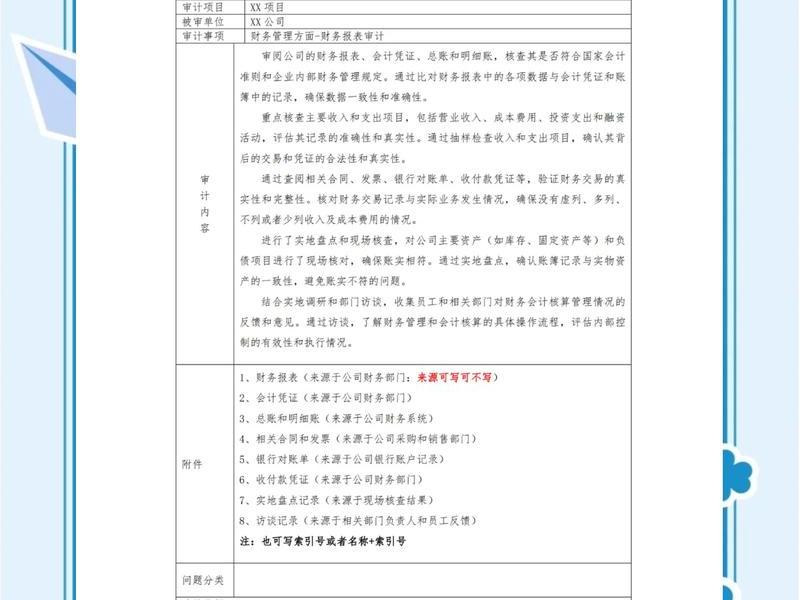
对内部审计的第一层深刻认识,在于彻底颠覆其传统“警察”形象。现代内部审计的本质,已从单纯的财务监督与合规检查,演进为一项独立、客观的确认与咨询活动。它的核心使命是通过系统化、规范化的方法,评价并改善组织的风险管理、内部控制及治理过程的效果,从而帮助组织实现其目标。
这意味着,卓越的内部审计部门不再是问题的“终结者”,而是解决方案的“共建者”。它通过前瞻性的风险评估,提前预警潜在危机;通过深入的流程剖析,发现效率提升的“瓶颈点”与价值流失的“隐秘角落”;更通过建设性的咨询建议,赋能业务部门,直接或间接地为组织创造经济效益与运营效益。
理解内部审计,首先要将其置于组织价值创造的宏大叙事中。它是一座连接董事会、管理层与业务前线的战略性桥梁,用专业的眼光守护资产安全,用敏锐的洞察催化流程优化,用独立的立场确保组织在正确的航道上稳健前行。这种本质认知,是进行任何深度阐述的逻辑起点。
核心职能:三维一体的守护网络
基于其价值创造的本质,内部审计的职能呈现出一个稳固的“三维一体”结构:确认、咨询与洞察。这三者相互交织,共同构成其核心职责网络。
“确认”职能是基石,即通过审计证据,对风险管理、内部控制及治理过程的设计与运行有效性提供独立评估。这包括财务报告可靠性、法律法规遵循性、资产安全完整性等多个方面。它给予管理层和董事会一颗“定心丸”,或是一记必要的“警钟”。
“咨询”职能则是价值的直接延伸。审计人员凭借其跨部门的全景视角和专业技能,针对控制设计、流程优化、系统实施等提供改进建议。这种咨询并非越俎代庖,而是以顾问身份,激发业务部门自身的管理潜能,将审计发现转化为管理行动。
而最高层次的职能是“洞察”。在数据爆炸的时代,内部审计需从海量交易与行为数据中,提炼出关于风险趋势、商业模式漏洞乃至战略偏差的深度洞察。这要求审计人员具备商业头脑、数据分析能力和战略眼光,从“数豆者”转变为“业务预言家”,为组织决策提供前瞻性指引。
方法论体系:严谨而艺术的探寻之旅
如何将上述认知付诸实践?这依赖于一套严谨而灵活的方法论体系。阐述对内部审计的理解,必须展现其科学性与艺术性并存的作业流程。
这个过程始于以风险为导向的审计规划。审计资源并非平均用力,而是像探照灯一样,聚焦于那些对组织目标实现威胁最大的领域。通过风险评估模型,识别出高风险的业务流程、单位或项目,确保审计工作“打在七寸上”。
随后是现场审计与证据收集。这绝非简单的账证核对,而是包括访谈、观察、检查、重新执行、数据分析等多种技术的综合运用。特别是大数据分析技术的应用,使得审计人员能够进行全量扫描、精准定位异常,让问题无所遁形。这个过程需要批判性思维与职业怀疑态度。
最后是沟通与报告艺术。审计发现的价值,很大程度上取决于如何呈现。一份优秀的审计报告,不仅是问题的清单,更是根源的分析、风险的量化与可操作的建议。它需要用清晰、有力且富有说服力的语言,推动管理层采取行动。持续的跟踪审计确保整改落地,形成管理闭环。这套方法论的娴熟运用,是内部审计从认知走向实践的关键。
核心能力:审计人的多重角色进化
对内部审计的认识,最终要落脚于“人”。现代内部审计师的能力图谱已极大扩展,他们必须是“多面手”与“持续学习者”。
专业硬实力是立身之本,包括会计、审计、税务、法律等专业知识。但仅此远远不够。他们还需具备深刻的行业与业务理解力,能够快速理解公司的商业模式、核心流程与竞争环境,使审计建议真正贴合业务实际。
在数字化浪潮下,数据分析与信息技术能力已成为必备技能。能否利用Python、SQL等工具处理数据,能否理解ERP、CRM系统的逻辑与风险,决定了审计的深度与广度。沟通与影响力至关重要。审计师需要与各层级人员有效交流,尤其是说服高级管理层接受并实施改进建议,这需要高超的情商与沟通策略。
更重要的是职业道德与独立精神。这是内部审计的灵魂。坚守客观、公正、保密的原则,不畏压力,保持精神上与形式上的独立性,是审计工作赢得尊重与信任的基石。审计团队的能力进化,直接决定了内部审计职能能攀升到的高度。
价值呈现:从成本中心到价值引擎
如何衡量和呈现内部审计的价值?这是认知闭环的最后一环,也是回应“为什么要重视内部审计”的关键。其价值体现于多个维度。
最直接的是风险规避与损失挽回。通过发现舞弊、预防错误、堵塞漏洞,为组织避免或挽回巨额经济损失。这类价值易于量化,也最直观。其次是运营效率提升价值。流程优化建议可能每年为业务部门节省大量时间与成本,这种价值创造虽间接却同样巨大。
更深层的价值在于治理改善与决策支持。内部审计通过评价公司治理的有效性,促进权责清晰、制衡有效;通过提供风险全景图和管理建议,为董事会和高管层的战略决策提供关键输入。它还扮演着文化塑造者的角色,通过持续的宣传、培训与监督,在组织内培育诚信、合规与风险意识的文化氛围。
阐述内部审计的价值,需要用立体、长期的视角,结合定量与定性的证据,讲好一个关于“守护”、“优化”与“赋能”的价值故事,将其从一个被视作“必要成本”的部门,重塑为不可或缺的“价值引擎”。
认知阐述:构建清晰有力的表达框架
当需要系统性地“撰写”对内部审计的认识和理解时,如何组织思想?一个清晰的表达框架至关重要。这本身也是对内部审计逻辑性与系统性的体现。
开篇宜采用“拔高立意”法,直接点明内部审计在现代组织治理中的战略地位与时代演变,打破刻板印象,引发读者共鸣与思考。接着,可以按照“是什么-为什么-怎么做-谁来做-有何用”的逻辑链条展开。
具体而言,可依次阐述其本质定义与演进历程、核心目标与基本原则、主要职能与工作范围、核心流程与方法工具、审计团队的能力要求与职业道德,以及最终输出的价值与成果。每个部分都需结合生动的企业实例或比喻(如“免疫系统”、“咨询顾问”、“战略雷达”),让抽象概念变得可知可感。
在行文风格上,应追求专业性与可读性的平衡。避免过度使用晦涩术语,用通俗语言解释专业概念;多使用小标题、要点列表和对比说明,使文章结构清晰、层次分明。结尾处应进行升华,强调内部审计对于组织实现可持续发展、基业长青的不可替代作用,留下深刻印象。
纵观全文,对内部审计的认识和理解,是一个从静态功能到动态价值、从技术操作到战略思维的升华过程。它绝非一套僵化的条条框框,而是一种融合了独立精神、风险智慧与商业洞察的管理哲学。撰写这份理解,即是梳理这一哲学体系:从价值创造的初心出发,穿过职能、方法与能力的廊道,最终抵达价值呈现的彼岸。当组织中的每一个成员,特别是管理者,都能以这样的深度与广度来认识和拥抱内部审计时,它便能真正超越监督,成为驱动组织迈向卓越的隐秘而强大的核心力量。
以上是关于对内部审计的认识和理解 - 对内部审计的认识和理解怎么写的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:对内部审计的认识和理解 - 对内部审计的认识和理解怎么写;本文链接:https://yszs.weipeng.cc/rj/958282.html。
猜你喜欢
- 对创业者人际圈的起点是什么 - 对创业者人际圈的起点是什么样的评价 2026-11-04
- 对关系维系的看法,对关系维系的看法和认识 2026-11-04
- 对关系约束力的认识 - 对关系约束力的认识正确的是 2026-11-04
- 对关系的认识推理能力属于能力;对关系的认识推理能力属于能力吗 2026-11-04
- 对关系的认识推理能力属于什么(对关系的认识推理能力属于什么学科) 2026-11-04
- 对关系的认知推理能力 - 对关系的认知推理能力怎么写 2026-11-04
- 对关系敏锐对感情迟钝;对关系敏锐对感情迟钝的句子 2026-11-04
- 对关系失望的句子 对关系失望的句子简短 2026-11-04
- 对公司经营良好的评价;对公司经营良好的评价语 2026-11-04
- 对公司管理模式的看法(对公司管理模式的看法怎么写) 2026-11-04