国考税务知识点 国考税务知识点归纳
-
国考,税务,知识点,归纳,面对,国家,公务,

- 人际关系-自由百科知识生网
- 2026-10-27 12:07
- 自由百科知识网
国考税务知识点 国考税务知识点归纳 ,对于想学习百科知识的朋友们来说,国考税务知识点 国考税务知识点归纳是一个非常想了解的问题,下面小编就带领大家看看这个问题。
面对国家公务员考试中竞争激烈的税务岗位,系统掌握“国考税务知识点”并进行高效“归纳”,是通往成功彼岸的金钥匙。这不仅是一场知识的较量,更是一场策略与毅力的考验。本文将为你揭开国考税务知识体系的神秘面纱,从核心框架到细分要点,进行一场深度梳理与感性解读,助你在备考迷宫中找到那条最亮的引路光束。
税法原理与税收实体法核心
税法原理是构筑整个税务知识大厦的基石。它并非枯燥条文的堆砌,而是蕴含着国家治理智慧与财富分配逻辑的精妙体系。理解税收的职能、原则以及税法的构成要素,如同掌握了打开所有具体税种大门的。这一部分要求考生深刻领会税收法定、税收公平、效率等基本原则的内涵与现实意义。
税收实体法是整个知识体系的“血肉”,直接对应着我国现行的主要税种。其中,增值税、企业所得税、个人所得税堪称“三大巨头”,其重要性不言而喻。备考时,必须精准掌握每个税种的纳税人、征税范围、税率、计税依据、税收优惠及应纳税额的计算。这不仅仅是记忆,更需要理解其背后的经济逻辑和政策导向。
消费税、土地增值税、房产税、契税等税种也构成重要拼图。近年来国考更注重考查各税种之间的联动与比较,以及新出台的税收政策。归纳时切忌孤立记忆,应建立税种间的横向对比网络,关注政策更新动态,将静态知识转化为动态应用能力。
税收程序法与征管实务要点
如果说实体法规定了“交什么税”,那么程序法则明确了“怎么交税”。税收征收管理法及相关制度,构成了保障税收实现的“高速公路网”。税务登记、账簿凭证管理、纳税申报、税款征收、税务检查等环节,环环相扣,体现了税收管理的规范性与强制性。
税务行政复议与行政诉讼是纳税人权利救济的关键通道,也是考试中的难点与热点。理解两者的适用范围、程序差异及相互关系,需要具备清晰的法律程序思维。这一部分知识往往通过案例分析题进行考查,要求考生能够将程序规定应用于具体争议情境中。
税收征管实务还紧密联系着纳税服务、税收风险防控、税收信息化等现代税收治理内容。金税工程、大数据治税等概念已从背景知识转变为考点。备考归纳时,应将这些前沿实践与基础法律条文相结合,展现对税收工作全貌的认知,而不仅限于书本理论。
国际税收与税收筹划基础
在经济全球化背景下,国际税收知识的重要性日益凸显。税收管辖权、国际重复征税及其消除方法(特别是抵免法)、国际避税与反避税(如转让定价、受控外国公司规则)等内容,是区分考生知识深度的重要标尺。这部分知识体系性强,逻辑严密,需要构建清晰的概念图谱。
税收筹划虽不同于偷逃税,但其合法性边界是考查重点。考生需掌握基本的筹划原理与方法,同时深刻理解“合理商业目的”与“滥用税收优惠”的界限。国考题目常通过 scenarios(情景)设计,测试考生对税收政策正当运用与规避违法风险的能力。
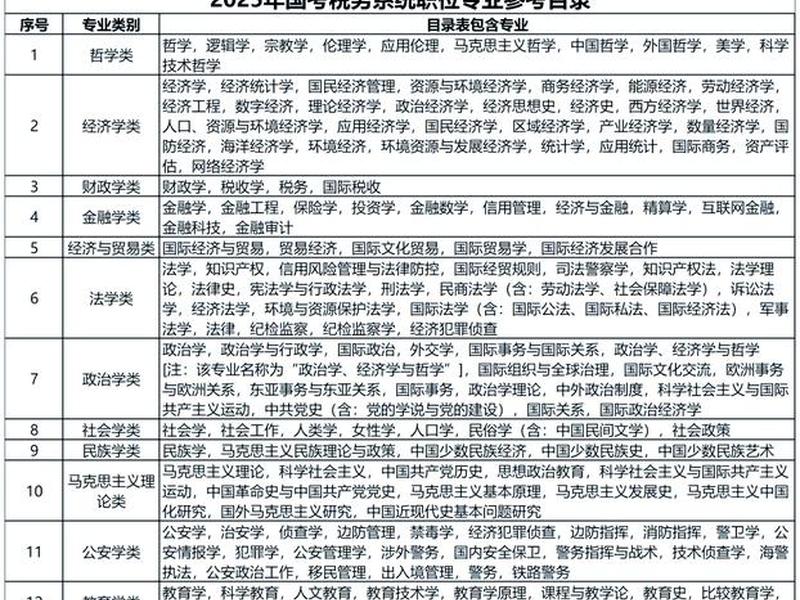
学习国际税收与税收筹划,实质上是在培养一种超越国界的财税思维。它要求考生站在更宏观的视角,理解资本、劳务跨国流动中的税收利益协调与国家主权维护。这部分内容的归纳,重在理解规则背后的经济动因与国际共识。
会计基础与涉税账务处理
税务工作与会计处理犹如鸟之双翼,密不可分。扎实的会计基础知识,特别是企业会计准则中与税务紧密相关的部分,是准确计算税款、进行纳税调整的前提。资产、负债、收入、费用、利润的确认与计量,直接影响到企业所得税的应纳税所得额。
涉税账务处理是典型的跨学科考点。例如,正确区分视同销售、进项税额转出、不得抵扣进项税额的会计处理;掌握企业所得税中暂时性差异与永久性差异的账务调整(递延所得税)。这些内容要求考生能在财税两种语言间自由转换。
历年真题显示,税务岗位考试对会计知识的考查趋向实用化、综合化。不再满足于孤立的会计分录,而是融入整个业务循环中进行考核。归纳时应以典型经济业务为主线,串联起从原始凭证到纳税申报表的全过程,培养业财税一体化的思维习惯。
宏观财税政策与当前热点
国考税务试题从不回避时代热点,宏观财税政策正是连接书本知识与现实国策的桥梁。理解减税降费的政策脉络、供给侧结构性改革的财税支持、共同富裕目标下的税收调节作用,能让考生的答案更具高度和时代感。
当前热点如数字经济的税收挑战(如对平台经济、数据资产的征税)、绿色税收体系(环境保护税、资源税的完善)、消费税改革(后移征收环节、调整征税范围)等,都是命题的潜在素材。对这些内容的关注,体现了考生的专业敏锐度和学习主动性。
归纳热点知识,并非简单记忆新闻标题,而是要剖析热点背后的理论依据、政策意图、实施难点及可能影响。尝试用已学的税法原理和实体法知识去解读新政策,形成“理论-政策-实践”的闭环认知,方能在论述题中脱颖而出。
备考策略与知识点融会贯通
最后的归纳,要回归备考本身。高效的学习策略比埋头苦读更重要。建议采用“框架-细节-关联”三步法:先建立“税法总论-实体法-程序法-国际税收-会计关联-热点”的宏观框架;再向其中填充具体知识点细节;最后刻意寻找不同模块知识点之间的关联,例如税收优惠在实体法、会计处理、征管程序中的不同体现。
真题是最好的指南。应对知识点进行“考点化”归纳,分析历年真题中每个知识点的考查频率、题型、难度及变化趋势。将散落的知识点,根据真题映射,整合成一个个“考点包”,实现从“学什么”到“考什么”的精准聚焦。
心态与方法是成功的另一半。面对庞杂的税务知识体系,要有“庖丁解牛”般的自信,通过不断归纳、总结、串联,将零散知识点内化为有机整体。记住,国考考察的不仅是知识储备,更是系统思维、政策理解和解决实际税务问题的综合能力。
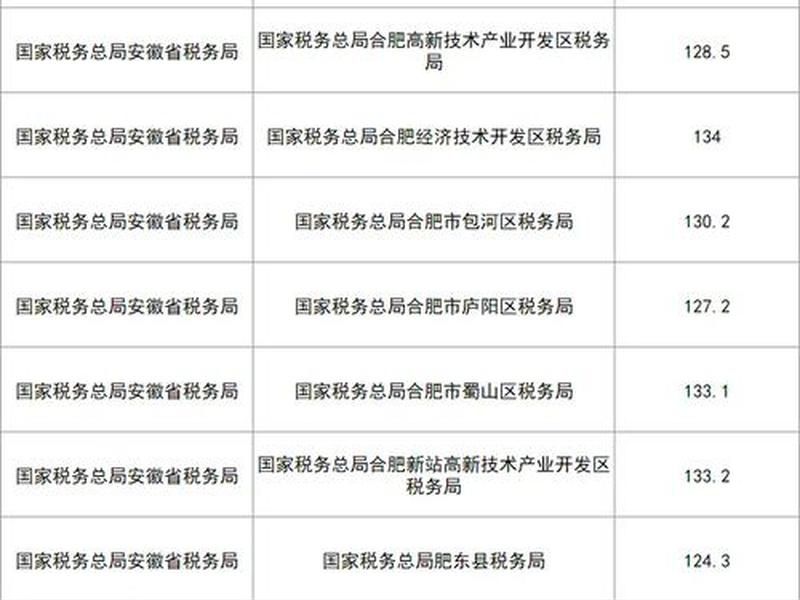
以上是关于国考税务知识点 国考税务知识点归纳的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:国考税务知识点 国考税务知识点归纳;本文链接:https://yszs.weipeng.cc/rj/950738.html。
猜你喜欢
- 国考税务系统面试考情深度剖析(2021国考税务局面试题) 2026-10-27
- 国考税务知识、国考税务知识真题 2026-10-27
- 国考税务模拟题;国考税务模拟题多少分 2026-10-27
- 国考税务人际沟通题,国考税务人际沟通题怎么做 2026-10-27
- 国考税务人际关系题目,国考税务人际关系题目及答案 2026-10-27
- 国考税务人际关系题目多少分 国考税务人际关系题目多少分能过 2026-10-27
- 国考税务人际关系题目及答案;国考税务人际关系题目及答案大全 2026-10-27
- 国考报考税务局的是哪类题目 - 国考报考税务局的 是哪类题目 2026-10-27
- 国考人际沟通题(国考人际沟通题怎么做) 2026-10-27
- 国考人际关系题解析;国考人际关系题解析怎么写 2026-10-27