北京企业的社保当月交当月还是上个月,北京企业的社保当月交当月还是上个月的
-
北京,企业,的,社保,当月,交,还是,上个月,对于,

- 人际关系-自由百科知识生网
- 2026-10-23 10:07
- 自由百科知识网
北京企业的社保当月交当月还是上个月,北京企业的社保当月交当月还是上个月的 ,对于想学习百科知识的朋友们来说,北京企业的社保当月交当月还是上个月,北京企业的社保当月交当月还是上个月的是一个非常想了解的问题,下面小编就带领大家看看这个问题。
对于每一位在北京经营的企业主或人力资源从业者而言,每月处理社保事务是日常工作的重要组成部分。一个看似基础却至关重要的问题常常引发困惑:北京企业的社保,究竟是当月缴纳当月的费用,还是缴纳上个月的费用? 这不仅关系到企业财务的精准划拨、员工的切身权益,更与企业的合规运营息息相关。本文将为您拨开迷雾,从多个维度深入解析北京社保的缴费规则,为您提供清晰、权威的操作指南。
一、核心原则:当月缴费,当月生效
在北京,企业为员工缴纳社会保险,遵循的核心原则是 “当月缴纳当月” 。这意味着,企业为员工在某一月份建立的社保关系,其对应的社保费用应在该月份内完成申报和缴纳。
社保费用通常由企业先行统一支付,然后在发放员工当月工资时,依法扣除个人应承担的部分。这种机制确保了员工社保权益的连续性和即时性。例如,员工在8月份正常工作,企业就应当在8月份为其缴纳8月份的社保费用。部分员工可能感觉社保费是在发放工资时才被扣除,例如9月份发放8月份工资时扣除了一笔费用,这容易造成“交的是上月社保”的误解。实际上,这是因为工资发放周期(次月发上月工资)与社保缴费周期(当月缴当月)存在时间差,扣除的依然是当月(8月) 的个人部分。
理解“当月缴费当月生效”这一基本原则,是避免后续所有混淆的基石。
二、缴费周期:每月10日至25日的关键窗口
明确了“缴当月”的原则后,下一个关键问题就是:具体在什么时间缴?北京的社保征缴工作已由税务部门负责,企业需严格遵守官方规定的征期。
根据北京市的相关规定,用人单位社会保险费的征期一般为每月10日至25日。在此期间,企业应通过“社保费管理客户端”、电子税务局等渠道,自行向税务部门申报并缴纳当月的社会保险费。每月10日通常是税务系统发起银行批量扣款的首个日期,如果遇到节假日,则会顺延至下一个工作日。
企业务必确保在每月25日前完成缴费操作。如果因账户余额不足等原因导致批量扣款失败,必须在25日前通过其他渠道(如打印银行端缴费凭证前往银行柜台、或在线支付)完成手动缴费。一旦错过25日的最终截止日期,将无法缴纳当月的社保费,可能导致社保断缴,从而影响员工的购房、购车、子女入学等资格,也会给企业带来补缴的麻烦。
三、操作实务:申报、扣款与差异处理
掌握了时间和原则,具体操作流程同样不容有失。企业的社保缴费并非简单的“扣款”,而是一个包含申报、确认、缴费的完整流程。
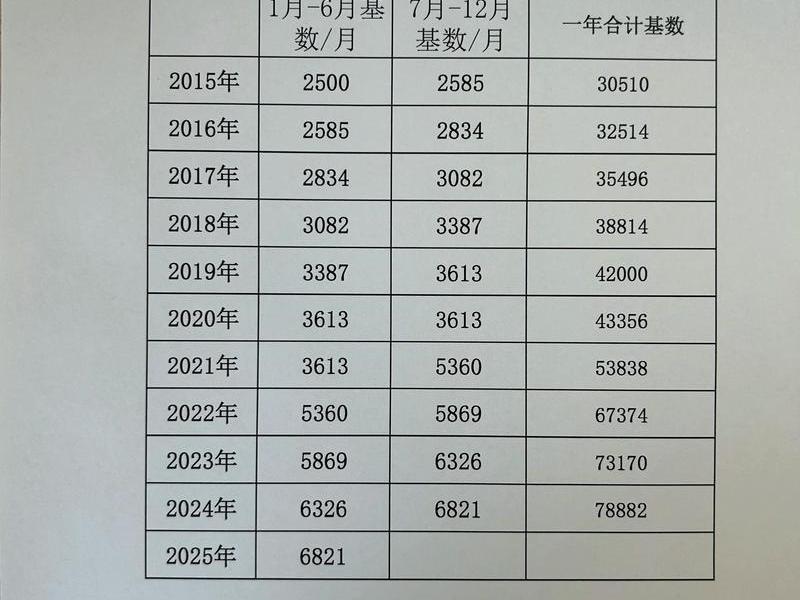
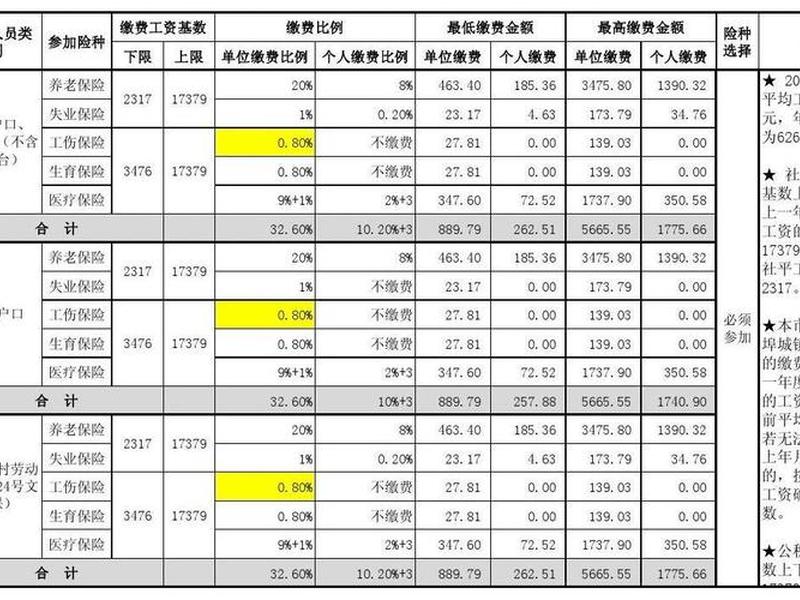
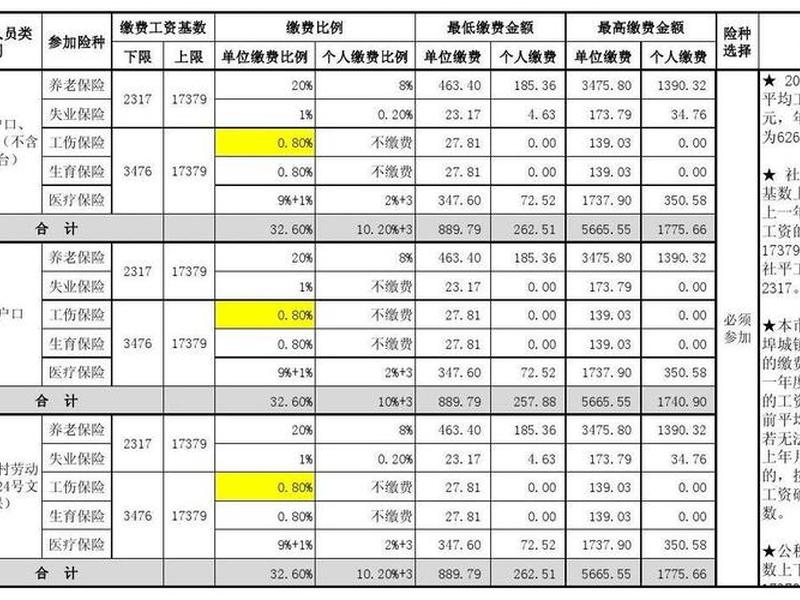
企业需要按时为员工申报缴费工资基数。每年年中(通常为6-7月)会有一个集中申报次年缴费基数的窗口期,企业应以员工上一年度的月平均工资为依据进行如实申报。在日常月份,如有员工增减变动,也需及时办理相关手续。
在每月征期内,企业应登录“社保费管理客户端”核对当月的应缴明细。系统确认无误后,对于已签订三方协议的企业,税务部门会在征期早期自动发起批扣。企业财务人员需密切关注扣款结果,若扣款失败,应立即在25日前通过客户端完成申报并手动缴费。
需要关注基数调整与差额补缴。每年社会保险缴费基数上下限会依据社会平均工资进行调整(通常在每年7月)。基数调整后,对于当年1月至6月已按旧基数缴纳的月份,会产生缴费差额。企业需在规定时间内(通常在当年年底前)完成差额的补缴,这部分补缴不会影响员工的权益记录。
四、风险警示:断缴、补缴与法律责任
社保缴费的及时性与准确性直接关联着法律风险。一旦企业未能按时足额缴纳社保,将面临一系列后果。
最直接的风险是社保断缴。对于员工而言,尤其是非京籍员工,连续缴纳社保的年限是获得诸多城市公共服务资格(如购房、摇号、积分落户)的关键条件。断缴可能导致其资格清零或重新计算,引发严重的劳资纠纷。对于企业,为员工补缴社保时,不仅需要补缴本金,还可能被加收滞纳金。
值得注意的是,补缴并非易事。因用人单位原因造成的断缴可以补办,但流程相对复杂,可能需要提供劳动合同、工资流水、个税记录乃至具有法律效力的劳动关系证明文书。网上通常只能申请补缴近3个月,超过时限则需前往经办机构柜台办理,并接受审核。
将社保缴费视为与企业纳税同等重要的法定义务,建立规范的内部流程和提醒机制,是规避风险的根本之道。
五、特殊情形:月中入职离职的缴费规则
员工流动是企业常态,月中入职或离职员工的社保如何处理,是HR经常遇到的棘手问题。
规则明确:只要员工在职一天,用人单位就应为其缴纳当月社保。具体来说,对于当月15日(含)之前入职的新员工,企业应当为其申报缴纳入职当月的全部社保费用。对于当月15日之后离职的员工,企业也应当为其缴纳离职当月的全部社保费用。这项规定保障了员工社保权益的完整性,避免了因短期工作变动而出现的社保“空窗期”。
实际操作中,企业需要精确把握社保增员、减员的办理时间。增员操作需及时,确保新员工社保能顺利参保;而为离职员工办理减员,则应在完成当月社保缴纳之后进行,避免误操作导致社保中断。清晰理解并执行这项规则,既能履行法定义务,也能体现企业的人文关怀。
六、延伸认知:社保体系的共济本质
透过“当月缴当月”这个具体问题,我们或许可以更深入地思考社保制度的本质。社会保险并非简单的“储蓄”或“交易”,而是一种社会共济机制。
以养老保险为例,企业缴纳的部分进入社会统筹基金,主要用于支付当前退休人员的养老金;员工个人缴纳的部分进入个人账户,积累起来用于未来自身养老。这种“代际赡养”和“社会互助”的模式,决定了社保制度追求的是长期稳定和广泛覆盖。按时足额缴费,不仅是对员工当下权益的保障,也是对整个社会保障体系健康运行的贡献。
对于企业而言,依法合规缴纳社保,既是法律强制要求,也是构建和谐劳动关系、履行社会责任的体现。它为企业吸引了人才,为员工提供了安全网,最终营造的是一个更稳定、更有预见性的商业环境。
北京企业为员工缴纳社保,严格遵循 “当月业务、当月缴费” 的核心规则。缴费窗口期为每月10日至25日,企业需在此期限内完成申报与支付。这一规则背后,连接着严格的征管流程、明确的法律责任以及深刻的社会共济理念。
厘清“缴当月”而非“缴上月”的认知,严格把控征期时间点,规范处理入职离职等特殊情形,是企业人力资源与财务管理中不可忽视的精细环节。唯有将社保缴纳工作做细、做实、做及时,企业才能有效规避风险,保障员工权益,在合规经营的轨道上行稳致远。社保,这笔每月必须支付的“安心账”,值得每一位管理者给予最高程度的重视。
以上是关于北京企业的社保当月交当月还是上个月,北京企业的社保当月交当月还是上个月的的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:北京企业的社保当月交当月还是上个月,北京企业的社保当月交当月还是上个月的;本文链接:https://yszs.weipeng.cc/rj/946617.html。
猜你喜欢
- 北京企业社会责任、北京企业社会责任报告查询 2026-10-23
- 北京企业的社保医保公积金如何申报缴纳 - 北京社保 企业 公积金缴纳比例是多少 2026-10-23
- 北京企业的工会会费能从工资里代扣吗、北京企业工会经费必须交吗 2026-10-23
- 北京企业的劳务派遣信息管理系统 北京企业的劳务派遣信息管理系统怎么样 2026-10-23
- 北京企业的人际关系有哪些 北京企业的人际关系有哪些特点 2026-10-23
- 北京企业的人际关系怎么样(北京企业的人际关系怎么样啊) 2026-10-23
- 北京企业的人际关系 - 北京企业的人际关系怎么样 2026-10-23
- 北京企业工作人文环境哪些好(北京企业工作人文环境哪些好一点) 2026-10-23
- 北京企业合作 - 北京合作社企业 2026-10-23
- 北京企业信息 北京企业登录入口 2026-10-23