减少认缴注册资本需要缴纳什么税;减少认缴注册资本需要缴纳什么税费
-
减少,认缴,注册资本,需要,缴纳,什么,税,税费,

- 人际关系-自由百科知识生网
- 2026-10-21 18:47
- 自由百科知识网
减少认缴注册资本需要缴纳什么税;减少认缴注册资本需要缴纳什么税费 ,对于想学习百科知识的朋友们来说,减少认缴注册资本需要缴纳什么税;减少认缴注册资本需要缴纳什么税费是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在创业浪潮与公司治理的复杂棋局中,“注册资本”一度被视为企业实力的象征。随着市场环境变化与经营策略调整,“减资”正成为越来越多公司必须面对的课题。尤其是当股东尚未完全实缴出资,仅希望减少“认缴”的注册资本时,一个尖锐的问题便浮出水面:减少认缴注册资本,到底需不需要缴税? 这绝非一个简单的“是”或“否”能回答,其背后隐藏着复杂的税务逻辑与潜在风险。本文将为您层层剥茧,深入剖析这一核心议题,揭示在不同情境下,减资行为可能触及的所得税、印花税等涉税“雷区”,并提供清晰的判断路径,助您在资本运作中做到心中有数、合规前行。
减资涉税的核心:区分“形式”与“实质”
理解减资是否需要缴税,关键在于穿透法律形式,看清经济实质。单纯减少“认缴”但未实际出资的注册资本,通常被称为“形式减资”。在这种情形下,公司并未向股东支付任何现金或资产,公司的净资产也未发生任何流出。股东仅仅是解除了未来缴纳这部分出资的义务。从税务实践的主流观点看,这种不涉及实际资产分配的“形式减资”,通常不被视为应税事件,一般不直接产生企业所得税或个人所得税的纳税义务。
现实往往比理论复杂。如果减资操作混杂了其他安排,例如,在减少认缴资本的公司通过某种方式向股东转移了经济价值,比如以“补偿金”、“违约金”或其他名目支付了款项,或者伴随着复杂的股权结构调整,那么其性质就可能从“形式减资”转变为具有实质分配性质的交易。税务机关有权根据交易的实质而非形式进行判断,一旦被认定为实质上的利润分配或股权转让,相关税务后果便会随之而来。
判断减资是否涉税的第一步,就是审视整个减资流程中,公司的资产是否真实、对价是否支付给了股东。这是一个至关重要的分水岭,决定了后续所有税务分析的走向。
法人股东减资:所得税处理的三重划分
对于企业法人股东而言,其减资的税务处理有明确的政策依据。当法人股东通过减资从被投资企业收回资产时,所收回的款项需要进行“三步走”的分解,不同部分对应不同的税务处理。
第一步,相当于初始投资成本的部分,被确认为“投资收回”。这部分金额直接冲减长期股权投资的计税基础,不产生企业所得税的应税所得,属于资本的返还。
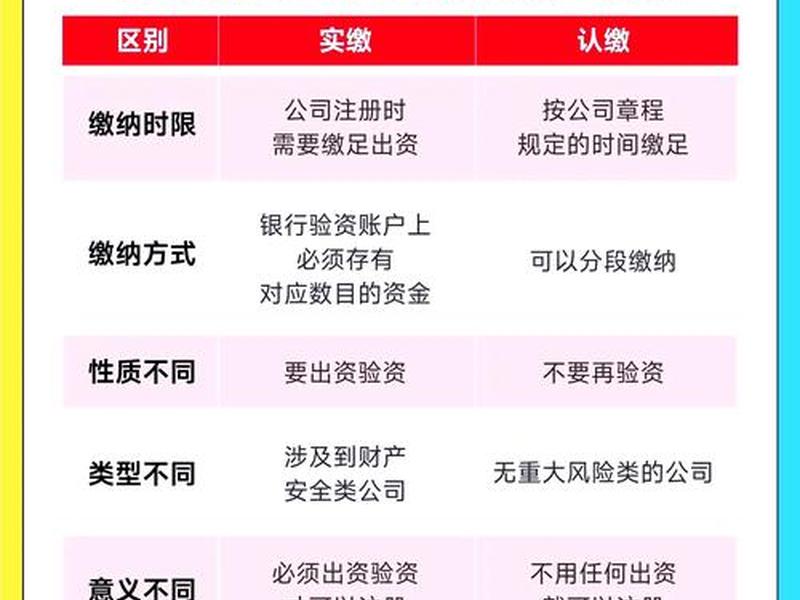
第二步,相当于被投资企业累计未分配利润和累计盈余公积,按减少出资比例计算的部分,应确认为“股息、红利所得”。根据企业所得税法,符合条件的居民企业之间的股息、红利等权益性投资收益为免税收入。这部分所得在符合条件时可以享受免税待遇,这对于法人股东是一项重要的税收优惠。
第三步,超出上述两部分的金额,则被确认为“投资资产转让所得”。这部分需要并入企业的应纳税所得额,依法缴纳企业所得税。简而言之,法人股东减资的税务处理是一个分层确认的过程,核心在于准确划分“投资收回”、“免税股息”和“应税转让所得”的界限。
个人股东减资:个税风险聚焦“财产转让”
自然人股东减资的税务处理则更为直接,核心围绕“财产转让所得”项目展开。个人因减资而从被投资企业取得的各类款项,包括股权转让收入、补偿金、赔偿金等,均属于个人所得税应税收入。
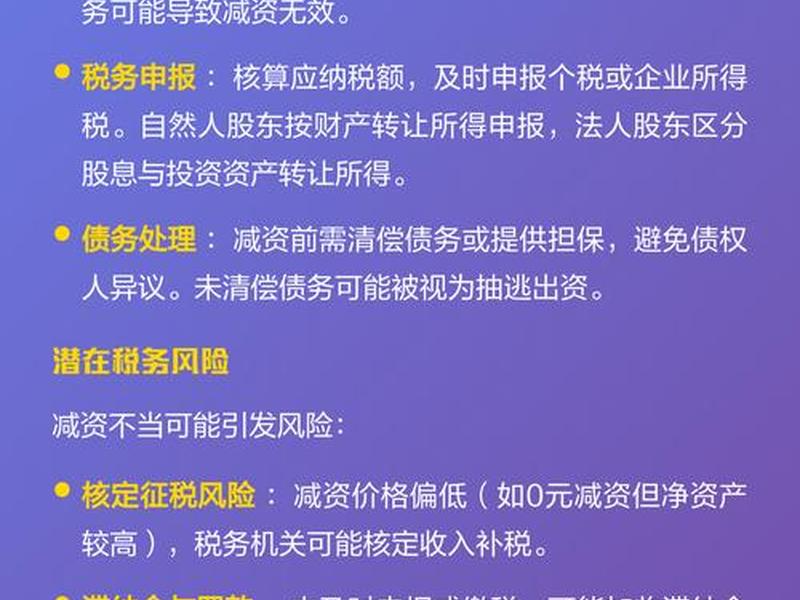
其应纳税所得额的计算公式为:个人取得的全部收回款项合计数,减去该股东原实际出资额(投入额)及相关税费。如果计算结果大于零,即收回金额大于投资成本,则差额部分需要按照20%的税率缴纳个人所得税。
这里存在一个高风险区:平价或低价减资。如果个人股东减资收回的金额明显偏低且无正当理由,例如以极低对价甚至零对价减少已实缴的注册资本,税务机关有权参照净资产份额或其他合理方法核定其股权转让收入,并据此计算缴纳个人所得税。所谓“正当理由”,通常包括公司连续亏损、净资产大幅缩水等能证明交易价格公允的客观情形。个人股东在策划减资时,必须对定价的合理性给予充分关注。
特殊情形:亏损弥补与程序合规
新公司法引入了一项重要制度:公司可以利用减少注册资本来弥补严重亏损。当公司公积金不足以弥补亏损时,经法定程序,可以通过减资来直接弥补亏损。这种为弥补亏损而进行的减资,公司不得向股东分配财产,其目的旨在使公司注册资本与真实资产状况相匹配。在这种情况下,由于不涉及向股东支付对价,通常不直接产生针对股东的所得税纳税义务。
无论出于何种目的减资,严格的法定程序是防范一切风险(包括税务风险)的基石。公司必须编制资产负债表及财产清单,并依法履行通知债权人和公告的义务。完整的减资程序文件,是向税务机关证明减资行为合法合规、交易真实的重要证据。程序瑕疵可能导致减资行为在法律上被否定,进而引发税务上的连锁不利后果。
税务之外的考量:印花税与征管动态
除了所得税这一核心,减资还可能涉及印花税问题。通常,单纯减少注册资本本身不涉及印花税缴纳,因为印花税主要针对“营业账簿”的记载金额征税。但如果因减资而需要修改公司章程,并对“实收资本”和“资本公积”科目金额进行调整,则可能涉及营业账簿印花税的变动。在减资过程中如果签订了相关的产权转移书据,也可能涉及印花税。
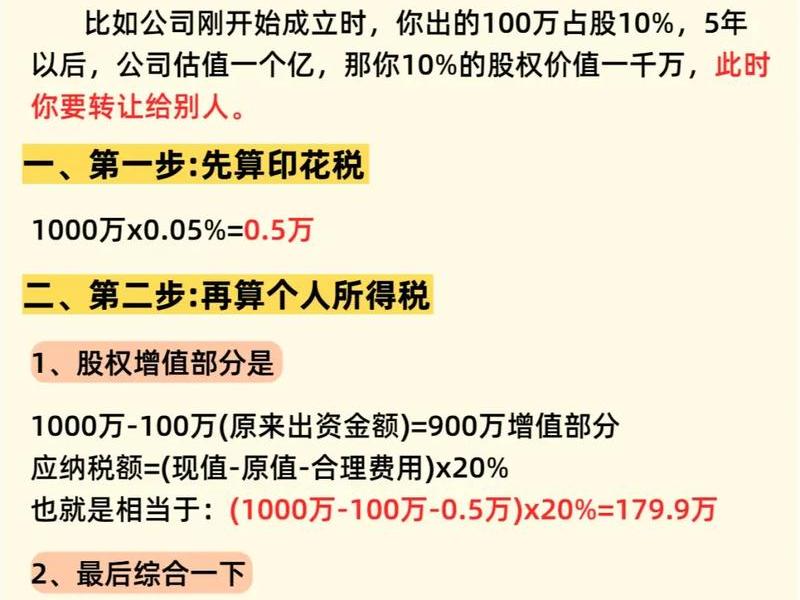
从税收征管趋势看,随着新公司法五年实缴期限的推进,大量存在认缴资本过高问题的企业可能选择减资。税务机关对此类资本变动交易的关注度正在提升。企业需确保减资交易具有合理的商业目的,定价公允,并能留存完整的证据链,以应对可能的税务评估与核查。
穿透形式,审视实质,合规至上
减少认缴注册资本是否需要缴税,绝不能一概而论。它如同一面棱镜,折射出交易形式、股东身份、资金流向、公司盈亏状况等多重因素。其核心判定逻辑在于:是否发生了实质性的经济利益分配或股权权益的转让。
对于股东而言,在决策减资前,务必进行全面的税务尽职调查。评估是形式减资还是实质减资,区分法人股东与个人股东的不同规则,警惕平价减资的核定风险,并严格遵循法定程序。在资本运作的道路上,税务成本是必须精密测算的一环。一次看似简单的减资,背后可能隐藏着不容忽视的税收义务。唯有透彻理解规则,尊重交易实质,方能确保企业在优化资本结构的同時,稳健行于合规的轨道之上,避免因税务盲区而付出不必要的代价。
以上是关于减少认缴注册资本需要缴纳什么税;减少认缴注册资本需要缴纳什么税费的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:减少认缴注册资本需要缴纳什么税;减少认缴注册资本需要缴纳什么税费;本文链接:https://yszs.weipeng.cc/rj/944924.html。
猜你喜欢
- 减少认缴的出资需要承担责任吗 - 减少认缴的出资需要承担责任吗法律规定 2026-10-21
- 减少认缴注册资本的程序和做法 - 减少认缴注册资本的程序和做法包括 2026-10-21
- 减少科技对人际关系影响、减少科技对人际关系影响的例子 2026-10-21
- 减少矛盾营造和谐人际关系,减少矛盾营造和谐人际关系的方法 2026-10-21
- 减少人际关系(减少不必要的人际关系) 2026-10-21
- 减少人际关系纷扰、减少人际关系纷扰英语 2026-10-21
- 减少人际关系的麻烦,减少人际关系的麻烦是什么 2026-10-21
- 减少人际关系的好处 - 减少人际关系的好处有哪些 2026-10-21
- 减少人际关系消耗小技巧(减少人际关系消耗小技巧是什么) 2026-10-21
- 减少人际关系束缚的技巧;减少人际关系束缚的技巧是什么 2026-10-21