关于尤金法码的一系列内容,及后续实证结果和发展(尤金法玛的主要理论)
-
关于,尤金,法码,的,一系列,内容,及,后续,实证,

- 人际关系-自由百科知识生网
- 2026-10-20 03:50
- 自由百科知识网
关于尤金法码的一系列内容,及后续实证结果和发展(尤金法玛的主要理论) ,对于想学习百科知识的朋友们来说,关于尤金法码的一系列内容,及后续实证结果和发展(尤金法玛的主要理论)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在波澜诡谲的金融市场深处,一个关于价格、信息与理性的根本性问题,曾引发了一场长达半个世纪的思想风暴。这场风暴的核心人物,是那位被誉为“现代金融之父”的尤金·法玛。他的理论像一把手术刀,试图剖开市场波动的混沌外表,探寻其内在的秩序与效率。从挑战直觉的“有效市场假说”,到颠覆经典的三因子模型,再到关于主动与被动投资的永恒辩论,法玛的思想不仅重塑了学术界的理论版图,更深刻地影响了全球亿万投资者的财富命运。这是一场关于市场是否“可知”的伟大探索,其结果至今仍在激荡回响。
一、理论基石:有效市场假说的诞生
1970年,尤金·法玛系统地提出了有效市场假说,这一理论宛如投入金融池塘的一颗巨石,激起了至今未平的涟漪。该假说认为,在一个功能良好、信息充分的市场中,证券价格已经瞬间、准确地反映了所有可获得的信息。这意味着,无论是历史价格图表,还是公司财报等公开信息,都无法为投资者提供持续战胜市场的“圣杯”。市场如同一个高效运转的信息处理器,任何新消息都会以光速融入资产价格之中。
法玛将市场的有效性划分为三个层次,构成了一个严谨的分析框架。最基础的“弱式有效”认为,过去的价格信息已经完全体现在当前价格中,技术分析因此变得徒劳无功。更进一步的“半强式有效”则断言,所有公开信息都已即时反映在价格里,使得基本面分析也失去了超额收益的空间。而最极致的“强式有效”甚至认为,连未公开的内幕信息也早已被市场先知先觉,任何形式的信息优势都无法带来持久的利润。
这一假说的前提,建立在投资者是理性的、能够迅速处理信息并作出反应的假设之上。它描绘了一幅理想化的市场图景:价格是公正的“称重机”,而非“投票器”。法玛的理论在当时极具颠覆性,它直接挑战了传统华尔街依靠分析和预测来“跑赢大盘”的信仰,为后来指数基金等被动投资策略的兴起,埋下了第一颗思想火种。
二、实证挑战:三因子模型的破与立
完美的理论总会在现实数据的礁石上接受检验。随着实证研究的深入,学者们发现了许多有效市场假说难以解释的“异象”,例如小市值公司的股票长期回报率似乎更高,以及“价值股”的表现常常优于“成长股”。这些系统性偏离理论预测的现象,对法玛的体系构成了严峻挑战。
直面挑战,法玛与肯尼斯·弗伦奇合作,在1990年代初提出了著名的三因子模型。这个模型不再仅仅将市场风险视为解释股票回报的唯一因素,而是创新性地引入了“规模因子”和“价值因子”。它实证地指出,投资小公司以及低市净率的公司,长期来看能获得更高的风险溢价回报。这一发现如同一场范式革命,它承认了市场的复杂性,将金融学的研究从单一风险因子带入了多因子分析的新纪元。
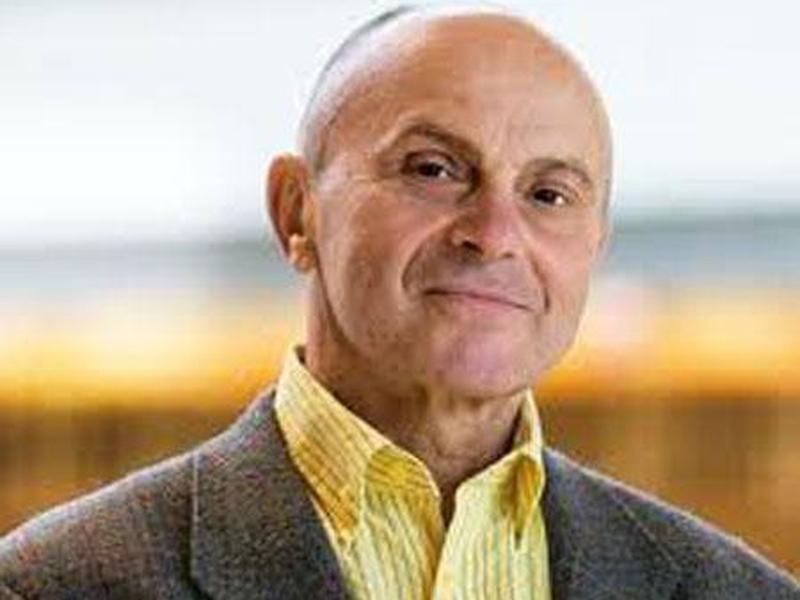
三因子模型并非对有效市场假说的简单否定,而是一种精妙的修补与发展。法玛认为,这些“异象”本身代表着未被充分定价的风险来源。小公司和价值股之所以有更高收益,是因为它们承担了更高的系统性风险。从这个角度看,市场依然是有效的,只是我们对“风险”的定义和理解需要更加丰富和深刻。这一模型迅速成为资产定价领域的基准工具,至今仍是学术界和业界分析投资组合表现的核心框架。
三、深远回响:重塑投资世界的实践
法玛的理论绝非书斋里的空想,它们以雷霆万钧之势重塑了整个投资行业的实践格局。有效市场假说最直接的实践产物,便是被动投资理念的爆炸性增长。既然绝大多数人无法持续战胜市场,那么最理性的选择就是放弃昂贵的主动选股,转而以低成本持有整个市场——指数基金应运而生。先锋集团创始人约翰·博格正是这一理念的忠实信徒和实践者,他所开创的指数投资革命,其思想源头正可追溯至法玛。
三因子模型则催生了“聪明贝塔”等因子投资策略。投资者不再满足于简单地复制大盘指数,而是试图通过系统性地暴露于规模、价值等特定风险因子,来获取长期超额回报。全球万亿美元的资管规模,都在这套理论框架下进行资产配置和业绩归因。基金经理的能力评判标准,也从简单的绝对收益,转变为能否在控制因子暴露后,依然创造“阿尔法”。
更为根本的是,法玛的实证研究方法论——强调用严谨的统计和数据检验理论——成为了现代金融学的黄金标准。他早期大规模应用计算机处理金融数据的做法,开启了量化金融的先河。今天的对冲基金、量化团队所依赖的复杂模型和算法交易,其精神血脉中无不流淌着法玛所倡导的实证主义传统。
四、思想论战:与行为金融学的碰撞
法玛的理论王国并非没有强大的挑战者,其中最著名的对手便是与他共享2013年诺贝尔经济学奖的罗伯特·席勒。以席勒为代表的行为金融学家指出,投资者并非完全理性,他们普遍存在过度自信、羊群效应、损失厌恶等心理偏差。这些系统性偏差会导致资产价格长期、显著地偏离其内在价值,形成泡沫与崩盘。
这场“理性”与“非理性”的世纪论战,构成了现代金融学最激动人心的篇章。法玛承认市场存在短期“异象”,但他坚持认为,这些偏离是随机且不可预测的,理性的套利者最终会将价格拉回正轨。而行为金融学则指出,由于套利本身存在风险和成本限制,非理性力量足以让价格长期失衡。这场辩论没有绝对的胜者,它更像一枚的两面,共同深化了人类对金融市场这一复杂适应系统的理解。
有趣的是,诺贝尔奖委员会将奖项同时颁给观点对立的法玛和席勒,这本身就是一个深刻的隐喻:它承认了市场同时具备效率与局限的双重特性。这场论战促使理论不断进化,也提醒着实践者,市场既非完全有效的机器,也非全然疯狂的,而是在两者之间永恒摆动的钟摆。
五、未尽探索:理论的边界与未来
法玛留下的思想遗产,依然指引着未来的探索方向。有效市场假说和三因子模型在解释美国等成熟市场时表现卓越,但在新兴市场、金融危机期间或面对全新的资产类别时,仍会遭遇解释力不足的困境。2008年全球金融危机中市场的全面失灵,就对“价格完全反映信息”的强式有效假说提出了尖锐质问。
后续的研究者在法玛的基础上不断拓展。四因子、五因子模型相继被提出,引入了盈利能力和投资模式等新因子。关于“动量效应”等新异象的争论仍在继续。与此大数据、人工智能和另类数据的兴起,正在改变“信息”的定义和处理速度。在算法交易主导的市场中,价格的“有效”程度是否在发生质变?这是一个法玛未曾面对的新课题。
法玛的学术生涯本身,就是一部不断自我验证、自我修正的典范。他从一个挑战传统的革命者,到成为主流理论的奠基人,再到坦然面对自己理论局限性的智者。这种以证据为准绳、无畏修正的科学精神,或许比他任何一个具体理论都更为珍贵。金融市场的真相如同一个多棱镜,法玛的理论让我们看到了其中至关重要的一面,但绝非全部。
以上是关于关于尤金法码的一系列内容,及后续实证结果和发展(尤金法玛的主要理论)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:关于尤金法码的一系列内容,及后续实证结果和发展(尤金法玛的主要理论);本文链接:https://yszs.weipeng.cc/rj/943425.html。
猜你喜欢
- 关于工作上的人际关系的讲座,工作中对人际关系的感悟 2026-10-20
- 关于小组合作的名言;关于小组合作的名言有哪些 2026-10-20
- 关于小学教育人际关系的演讲稿 关于小学教育人际关系的演讲稿范文 2026-10-20
- 关于尊重他人的重要性的议论文、关于尊重他人的重要性的议论文题目 2026-10-20
- 关于对感情失望的简短文案 关于对感情失望的简短文案短句 2026-10-20
- 关于对人性误解的书籍 关于对人性误解的书籍推荐 2026-10-20
- 关于对人与人相处之道的理解,关于对人与人相处之道的理解和认识 2026-10-20
- 关于寝室人际关系问题 - 关于寝室人际关系问题有哪些 2026-10-20
- 关于寝室人际关系的论文题目、关于寝室人际关系的论文题目有哪些 2026-10-20
- 关于寝室人际关系的板报;关于寝室人际关系的板报图片 2026-10-20