借钱是人情;借钱是人情不借是本分这句话对吗
-
借钱,是,人情,不借,本分,这句话,对吗,在,

- 人际关系-自由百科知识生网
- 2026-10-16 10:41
- 自由百科知识网
借钱是人情;借钱是人情不借是本分这句话对吗 ,对于想学习百科知识的朋友们来说,借钱是人情;借钱是人情不借是本分这句话对吗是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在人际交往的微妙天平上,金钱往往是最具分量的砝码。一句流传甚广的俗语——“借钱是人情,不借是本分”——像一面镜子,映照出千百年来中国人处理经济往来与人情世故的复杂心态。它看似简单直白,却包裹着、情感、信任与风险的厚重内核。这句话真的完全正确吗?还是它仅仅是一种自我安慰或社会规训?本文将带你穿透表象,深入探讨人情与金钱交织的灰色地带,审视其中蕴含的社会契约、心理博弈与道德抉择。
一、人情社会的传统根基
中国社会历来重视“人情”,它是一张由血缘、地缘、业缘编织而成的无形网络。在这张网里,互助互惠是维持关系长久的基本逻辑。农耕时代,邻里之间借粮、借钱以度荒年,是一种生存共同体的本能。“借钱是人情”不仅是一种慷慨,更是共同体安全的保障。不借钱,可能被视为对关系的否定,甚至是对共同体的背叛。
这种传统逻辑在现代化、城市化的浪潮中遭遇了剧烈冲击。人口流动加速,熟人社会向半熟人、陌生人社会转型,人情网络的紧密度大不如前。当借钱的对象从至亲挚友扩大到同事、普通朋友甚至网友时,“人情”的含金量与约束力便急剧下降。借钱所承载的情感重量,开始变得模糊不清。
更重要的是,传统人情往往与“报”的文化紧密相连——今日我借你,是期待他日你有能力时回报。这种延迟的互惠,建立在长期稳定关系与高度信任之上。一旦社会流动性增强,这种“报”的确定性瓦解,“借钱是人情”的根基也随之动摇。许多人开始怀疑:在当下,借钱送出的是人情,收回的可能是仇怨。
二、金钱借贷中的心理暗礁
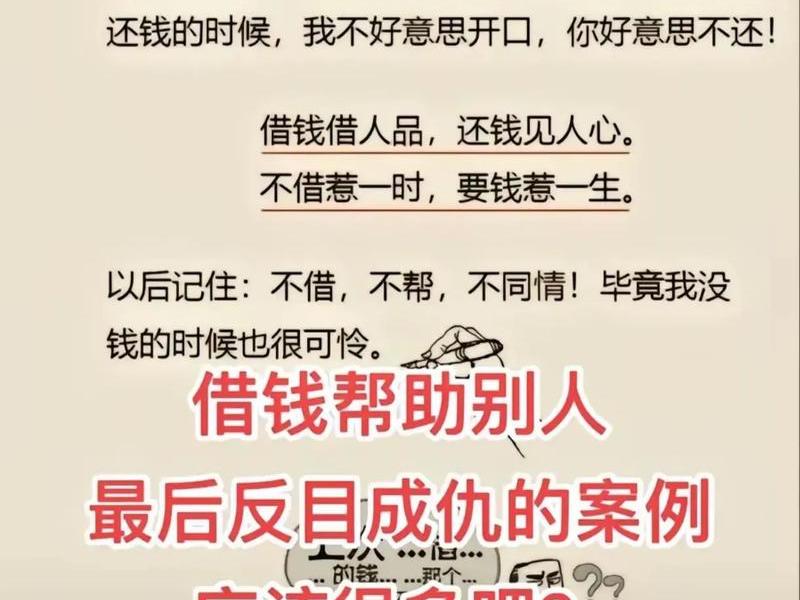
金钱从来不只是货币,它附着着强烈的情感与权力色彩。出借者往往在掏出钱的那一刻,就悄然获得了某种心理优势。一种隐形的权力关系就此建立:债主可能不自觉地期待对方的感恩、顺从,甚至在某些事务上拥有话语权。而借钱者则容易陷入一种“道德负债感”,在关系中对等交流的底气减弱,变得敏感甚至卑微。
这种微妙的心理变化,常常成为关系裂痕的起点。借钱者若未能如期归还,内心的愧疚与逃避心理会发酵,可能选择疏远对方以缓解焦虑。而出借者若频频暗示或催促,则会被视为“不够意思”,将经济行为上升为人格评价。原本纯粹的人情帮助,极易异化为情感绑架与道德审判的战场。
更深的暗礁在于期望值的错位。出借者可能认为自己是“雪中送炭”,应获得高度的感激与即时的回报;而借钱者或许只视其为一次普通的周转,并未赋予其同等的情感重量。这种认知鸿沟,使得“借钱是人情”中的“人情”标准变得扑朔迷离,双方往往按照自己的剧本演绎,最终在南辕北辙中耗尽情谊。
三、“本分”一词的现代诠释
“不借是本分”中的“本分”,在现代语境下可以被重新解读。它首先指向个人的财务自主权与边界意识。每个人都有权支配自己的合法财产,拒绝出借并不天然等同于冷漠或吝啬。它可能源于对自身财务规划的坚持,对投资风险的评估,或是对一段关系承受力的保护。守护个人边界,正是一种健康的自我负责。
“本分”也关联着对借钱者真正的负责。盲目借钱有时非但不是帮助,反而是纵容。例如,若对方借钱是为填补不良消费习惯或投资陷阱,出借反而可能助长其非理性行为,延缓其直面问题、自力更生的时机。拒绝或引导其寻求更正规的解决途径(如信用贷款、财务咨询),或许是更深层次的关怀。
更深层地看,“本分”还意味着对社会理性规则的尊重。在一个成熟的现代社会,金融需求应更多地通过银行、合规网贷平台等制度化渠道解决,它们有清晰的合同、利率与法律保障。将朋友亲人当作“备用银行”,实则是将人情关系置于不可预测的风险之下。推动重要经济往来走向规范化,恰恰是对人情的一种保护。
四、关系亲疏与借贷尺度
“借钱是人情,不借是本分”能否成立,极大程度上取决于双方关系的亲疏与厚度。对于父母子女、生死至交这类深度绑定、高度信任的关系,经济上的支援往往被视为家庭或亲密共同体内部的自然流动。这里的“人情”超越了算计,更接近一种责任与担当。拒绝反而需要特别的理由,并可能对关系造成实质性伤害。
而对于普通朋友、同事、远亲等中度关系,这句话的适用性最强。借与不借,确实游走在人情与本分的模糊地带。决策应基于对对方人品、还款能力、用途正当性的综合判断,以及自身可承受的“损失”底线——即,借出的钱即便不还,是否也不会严重影响你的生活和心态。将借款视为“馈赠”的可能性,是这种关系下重要的心理准备。
至于泛泛之交或陌生人,规则则应清晰地向“本分”倾斜。在没有深厚信任基础的情况下,贸然借钱更像是一场高风险。坚守“不借是本分”不仅是自我保护,也是对社交基本准则的遵守。可以礼貌拒绝,或提供其他非金钱的帮助(如信息、引荐),同样能体现善意。
五、超越借与不借的智慧
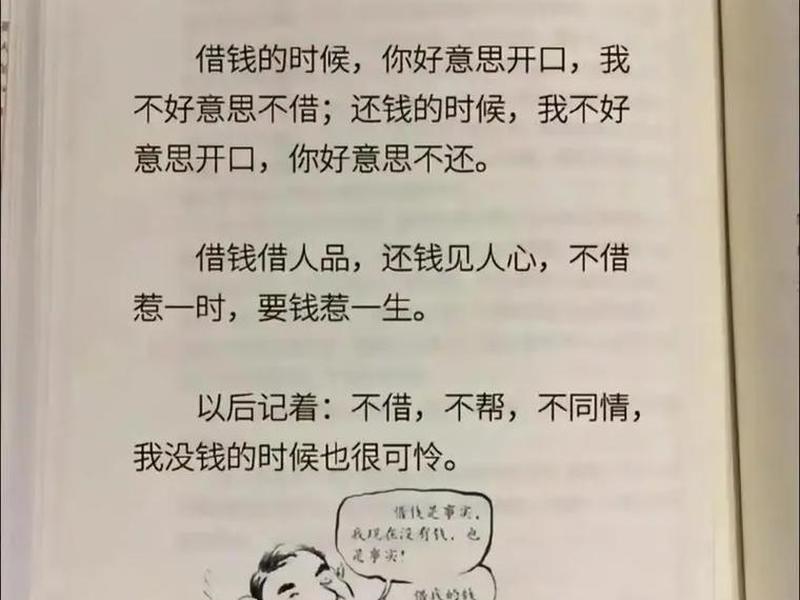
僵化地争论“借钱是人情”对,还是“不借是本分”对,可能陷入非此即彼的误区。真正的人际智慧,在于超越简单的借与不借,找到更富弹性、更具建设性的应对方式。比如,可以设定清晰的借款协议,哪怕只是简单的借条,写明金额、期限、用途(大额时),这并非不信任,而是将人情置于规则的框架内保护,避免日后记忆偏差引发的矛盾。
另一种智慧是“量力而行地帮助”。当无法或不愿全额满足借款请求时,可以主动提出一个自己无压力、对方也能接受的较小金额,并明确表示“这不用还了,是我的一点心意”。这既顾全了对方的情面,体现了人情温暖,又守住了自己的财务边界,践行了“本分”。帮助的形式也可以是多样的,如介绍兼职机会、提供临时住所等。
最重要的智慧,或许是培养一种“财务透明化”的沟通文化。在健康的关系中,双方可以更坦率地讨论金钱话题,包括各自的财务观、边界和困难。当借钱的需求出现时,能基于相互理解进行协商,而非猜测试探。如此,无论借与不借,决定都能建立在尊重与清晰的基础上,关系也能经得起金钱的考验。
六、社会变迁与观念重构
我们正处在一个观念剧烈重构的时代。随着个人主义崛起、法治意识增强以及金融工具的普及,人们对“借钱”的态度正在发生深刻变化。年轻一代更倾向于区分“感情”与“金钱”,不愿将二者过度捆绑。互联网金融提供了看似“不求人”的解决方案,也让人情借贷的必要性客观上降低。
但这并不意味着人情温度的消散,而是其表达形式的进化。现代社会的“人情”,可能更多体现在信息分享、情感支持、机会推荐、危机时的陪伴等非金钱领域。这些支持同样珍贵,且往往比金钱借贷更少衍生复杂的权力关系与心理负担。健康的社交模式,正从“经济互助体”向“情感与价值共同体”演进。
对“借钱是人情,不借是本分”这句话,我们或许无需给出一个绝对的对错判决。它更像一个历史留下的路标,提醒我们正视金钱与人情交织时的复杂性。它的价值在于引发思考:在当下的社会语境中,我们如何定义自己的“人情”与“本分”?如何在维护关系温暖的守护个人的边界与社会的理性?答案,永远在每一个具体情境的审慎权衡与真诚沟通之中。
以上是关于借钱是人情;借钱是人情不借是本分这句话对吗的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:借钱是人情;借钱是人情不借是本分这句话对吗;本文链接:https://yszs.weipeng.cc/rj/939923.html。
猜你喜欢
- 借钱是人际关系吗 借钱是人际关系吗知乎 2026-10-16
- 借钱是人情还钱是人品说说 - 借钱是人情还钱是人品说说怎么写 2026-10-16
- 借钱是人情不借是道理;借钱是人情不借是道理什么意思 2026-10-16
- 借钱是人情、不借是本分,借钱是人情,不借是本分什么意思 2026-10-16
- 借钱是中国式人际关系的话题;借钱是中国式人际关系的话题吗 2026-10-16
- 借钱带来的人际关系问题 - 借钱带来的人际关系问题是什么 2026-10-16
- 借钱带来的人际关系变化,借钱带来的人际关系变化有哪些 2026-10-16
- 借钱就是借敌人(借钱就是借敌人的钱吗) 2026-10-16
- 借钱增进人际关系的利弊、借钱增进人际关系的利弊英语作文 2026-10-16
- 借钱和送钱有什么区别 借钱和送钱有什么区别呢 2026-10-16














