会计工作内容 会计工作内容简述
-
会计,工作内容,简述,在,现代,国家,治理,的,

- 人际关系-自由百科知识生网
- 2026-10-15 06:01
- 自由百科知识网
会计工作内容 会计工作内容简述 ,对于想学习百科知识的朋友们来说,会计工作内容 会计工作内容简述是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在现代国家治理的宏大体系中,会计宛如一座精密运转的“财政心脏”,其每一次搏动都关乎公共资源的命运与国民信任的基石。它绝非简单的记账与算数,而是一套融合了法律、经济、管理与的复杂系统,是透视行为、保障财政健康、服务宏观决策的关键窗口。本文将深入剖析会计工作的核心内容,揭开其确保每一分公款都在阳光下运行的神秘面纱,带您领略这门守护国家“钱袋子”的独特艺术。
财政资金的“忠实记录者”
会计工作的基石,在于对财政资金流动进行全流程、无死角的忠实记录。这不仅仅是机械地填写凭证与账簿,更是构建一套能够精准捕捉经济实质的“财政语言系统”。
每一笔预算收入,从税收、非税收入到上级补助,都需要按照严格的分类标准及时、准确地确认与计量。而预算支出的记录则更为复杂,它必须紧扣预算科目,清晰反映资金从国库拨付到最终使用单位的完整路径,确保“花钱必问效,无效必问责”的绩效理念有据可查。这个过程要求会计人员具备鹰眼般的细致,从原始票据的审核开始,到会计科目的准确判断,再到凭证的规范编制,每一步都容不得丝毫差错。
随着会计改革的深化,权责发生制综合财务报告制度的推行,使得记录范围从单纯的现金收支,扩展到了资产、负债、净资产等更广阔的领域。这意味着,会计需要像企业的资产负债表一样,全面反映的“家底”与长期财务风险,为评估可持续运营能力提供关键数据支撑。这种记录,是对历史负责,更是对未来预警。
预算管理的“精密导航仪”
预算是活动的蓝图,而会计则是确保这份蓝图得以精准执行的导航系统。会计工作深度嵌入预算管理的全过程,从事前、事中到事后,形成闭环控制。
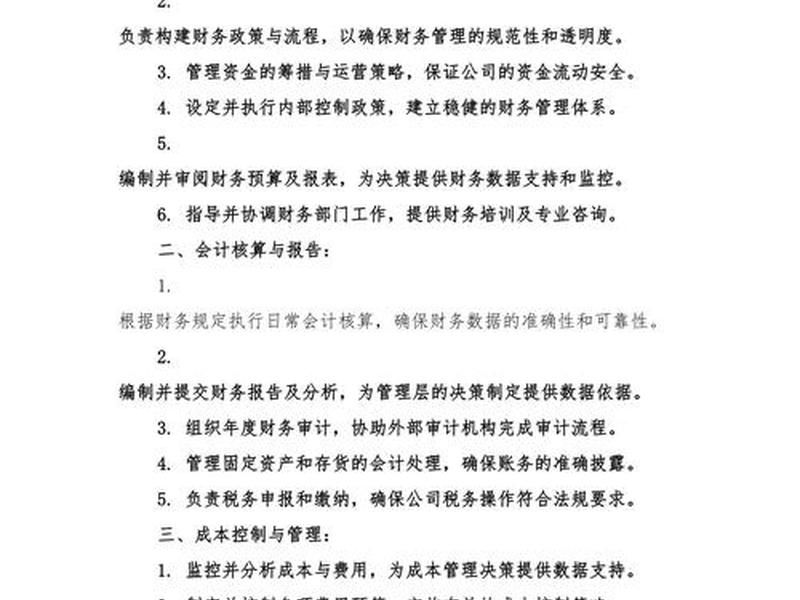
在预算编制阶段,会计系统提供的历史数据与财务分析,是科学预测未来收支、合理分配资源的根本依据。会计人员通过分析往年的支出结构、项目绩效,能够为预算的精细化、合理化提出关键建议。当预算进入执行阶段,会计的监督职能便凸显出来。它通过设立预算控制节点,对每一笔支付进行合规性审核,防止无预算、超预算支出,确保财政资金严格沿着立法机关批准的轨道运行。
更深刻的是,会计通过实时或定期的预算执行情况报告,为管理者提供“驾驶舱仪表盘”。这些报告清晰展示各部门、各项目的资金使用进度与预算的偏差,便于及时调整纠偏,优化资源配置。在预算周期结束时,会计系统生成的决算报告,则是最终的成绩单,它全面、真实地反映了预算执行的最终结果,接受人大与社会各界的审视,完成公共受托责任的最终交代。
公共资产的“权威守护者”
拥有和控制的庞大资产,是提供公共服务的重要物质基础。会计承担着为这些资产建立“户籍档案”并实施动态监护的重任,防止国有资产流失,促进其保值增值。
这首先体现在资产的初始确认与计量上。从办公用房、公务车辆,到道路、桥梁等基础设施,乃至文物文化遗产,都需要按照统一的准则,合理确定其入账价值。对于来源复杂的资产(如划拨、捐赠、建设),会计人员需要依据法规与合同,进行专业的价值判断与账务处理。在日常管理中,会计系统需持续记录资产的增减变动,包括购置、建造、折旧、摊销、维修、处置等各个环节。
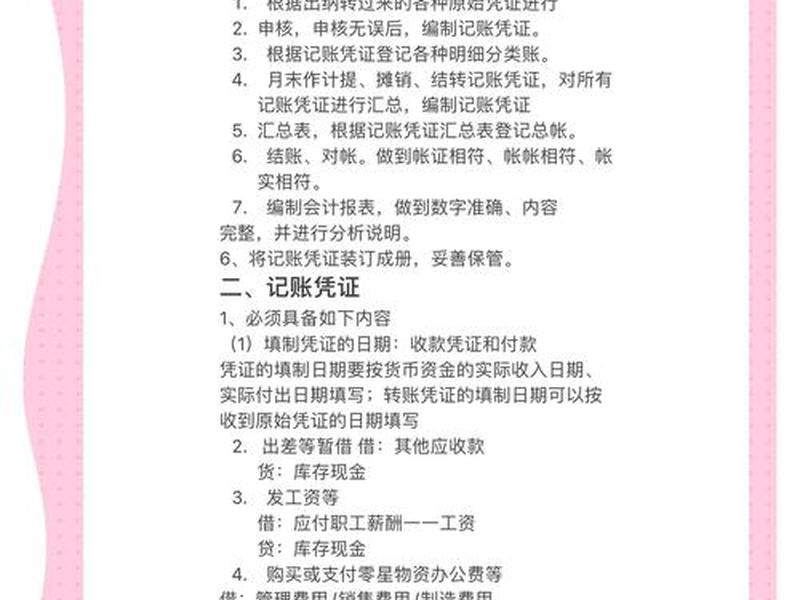
尤其重要的是,会计正从传统的“以账管物”向“价值管理与实物管理相结合”转变。它不仅记录资产的历史成本,更关注资产的使用状况、性能状态与经济效益。通过计提折旧、评估减值,会计报告能够更真实地反映资产的实际价值与消耗,为资产更新规划、共享共用、绩效评价提供数据基础,唤醒“沉睡”的资产,提升公共资源的使用效率。
内部控制与风险的“敏锐哨兵”
在复杂的财政活动中,风险无处不在。会计是内部控制系统中的核心环节,扮演着敏锐的风险“哨兵”,致力于筑牢财政资金安全的防火墙。
会计工作通过职责分离、授权审批、凭证审核、定期对账等一系列制度与流程,从源头上降低错误与舞弊的风险。例如,支付环节必须经过申请、审批、复核、支付等多道关卡,并由会计人员进行最后的合规性与资料完整性审核。会计的监督职能不仅针对外部,也针对组织内部,确保任何经济业务都经得起制度与标准的检验。
会计通过财务分析,主动识别和预警潜在的财务风险。例如,通过分析债务结构与偿债能力指标,预警地方债务风险;通过监测现金流,预警支付危机;通过对比预算与执行,预警项目超支风险。会计人员提供的分析报告,是管理层进行风险决策的重要依据。在这个意义上,会计已从事后反映,前瞻性地参与到风险治理的过程中,变被动为主动。
信息公开与问责的“透明窗口”
在现代治理中,透明是信任的前提。会计是打造“阳光”、履行公共受托责任的核心工具,它通过生成标准化的财务信息,打开了一扇让公众监督的“透明窗口”。
综合财务报告、部门决算报告、三公经费公开表等,都是会计工作的最终产出。这些报告以统一、可比的形式,向社会公众全面披露的财务状况、运行成本与预算执行情况。它们回答了关键问题:钱从哪里来?花到哪里去?效果怎么样?家底有多少?负债高不高?这种披露,不仅保障了公民的知情权与监督权,也倒逼部门提升财政管理水平和资金使用效益。
更重要的是,高质量的会计信息是行政问责与绩效评价的基石。审计机关依据会计资料进行审计,人大凭借会计报告审查预算,媒体与公众通过公开数据评价效能。会计信息的质量,直接决定了问责的深度与效度。会计工作是在编织一张由数据构成的“责任之网”,确保权力在规则的轨道上运行,并对人民负责。
宏观决策的“数据基石”
超越单个部门与具体账目,会计信息在宏观层面汇聚成国家治理的“数据富矿”,为重大经济与社会决策提供不可或缺的支撑。
各级、各部门的会计数据经过逐级汇总与整合,能够清晰描绘出全国或地区的财政全景图:收入结构的变化反映了经济态势,支出流向的倾斜体现了政策重点,资产负债的规模揭示了长期财务健康度。这些宏观财务数据,是制定财政政策、税收政策、产业政策,乃至进行国民经济核算的重要输入。
例如,在规划大型基础设施建设、应对突发事件、实施减税降费政策时,决策者必须准确知晓当前的财政承受能力与未来的财务影响。会计提供的存量与流量数据,正是进行精准测算与压力测试的基础。在推进国家治理体系与治理能力现代化的进程中,会计作为一项基础性制度,其数据的准确性、及时性与全面性,直接影响着宏观决策的科学性与有效性,堪称国家经济治理的“神经末梢”与“智慧源泉”。
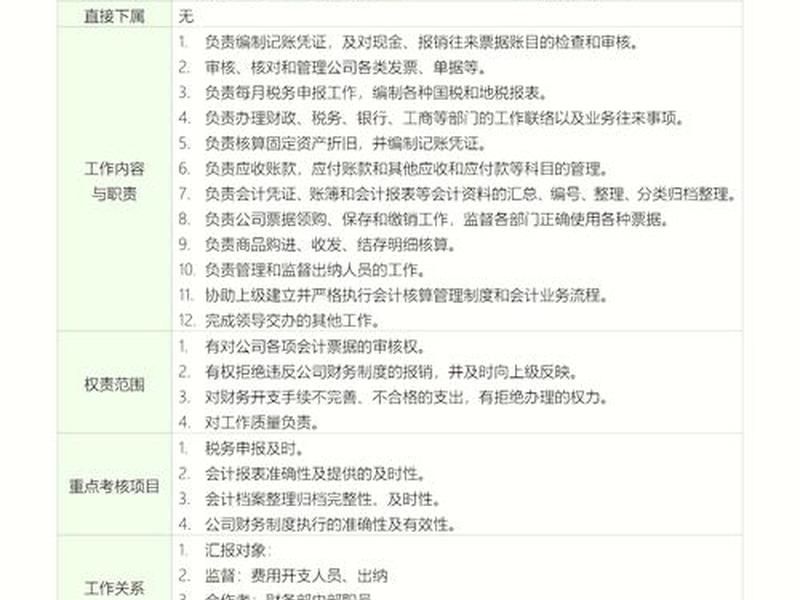
会计工作,是一场在数字与规则中进行的静默远征,它用最严谨的笔触,雕刻公共财政的诚信丰碑。从微观的票据审核到宏观的数据汇总,从资金的瞬间流动到资产的恒久守护,其工作内容交织成一张覆盖财政活动全生命周期的精密之网。它不仅是技术,更是责任;不仅是管理,更是治理。在迈向高质量发展的新时代,一个更加透明、高效、负责的,必然离不开一个更加成熟、稳健、智慧的会计体系作为支撑。这份工作,默默守护着国家经济的命脉,也稳稳托举着公众对的信任与期待。
以上是关于会计工作内容 会计工作内容简述的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计工作内容 会计工作内容简述;本文链接:https://yszs.weipeng.cc/rj/938799.html。
猜你喜欢
- 会计工作的人际关系的处理 - 会计工作的人际关系的处理包括 2026-10-15
- 会计实务ppt、会计实务型 2026-10-15
- 会计实习记录;实习记录会计 2026-10-15
- 会计实习记录视频 会计岗位实训视频 2026-10-15
- 会计实习记录人际关系(会计人员与人际关系论文) 2026-10-15
- 会计实习记录16-20周实习内容、会计1-6月实习工作记录 2026-10-15
- 会计实习经历简历,会计个人简历实践经历 2026-10-15
- 会计实习经历模板范文、会计实习经历简历模板分享 2026-10-15
- 会计实习经历怎么描述 会计实习经历怎么写 2026-10-15
- 会计实习生生活记录 会计实习生记录每天干什么 2026-10-15














