会计与企业会计的联系与区别 会计与企业会计的联系与区别论文
-
会计,与,企业,的,联系,区别,论文,在,财务,

- 人际关系-自由百科知识生网
- 2026-10-15 04:25
- 自由百科知识网
会计与企业会计的联系与区别 会计与企业会计的联系与区别论文 ,对于想学习百科知识的朋友们来说,会计与企业会计的联系与区别 会计与企业会计的联系与区别论文是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在财务信息的浩瀚星图中,会计与企业会计宛如两颗最耀眼的恒星,它们各自运行于不同的轨道,却共同照亮了社会经济运行的苍穹。深入探究二者的联系与区别,不仅是学术研究的核心议题,更是理解现代国家治理与市场经济肌理的密钥。本文将穿透数字的表象,从目标使命、核算基础、信息使用者、规范体系及报告核心等多个维度,展开一场关于“公共受托责任”与“股东财富创造”的深度对话,为您揭示隐藏于报表背后的逻辑世界。
一、目标分野:公益与营利的根本对峙
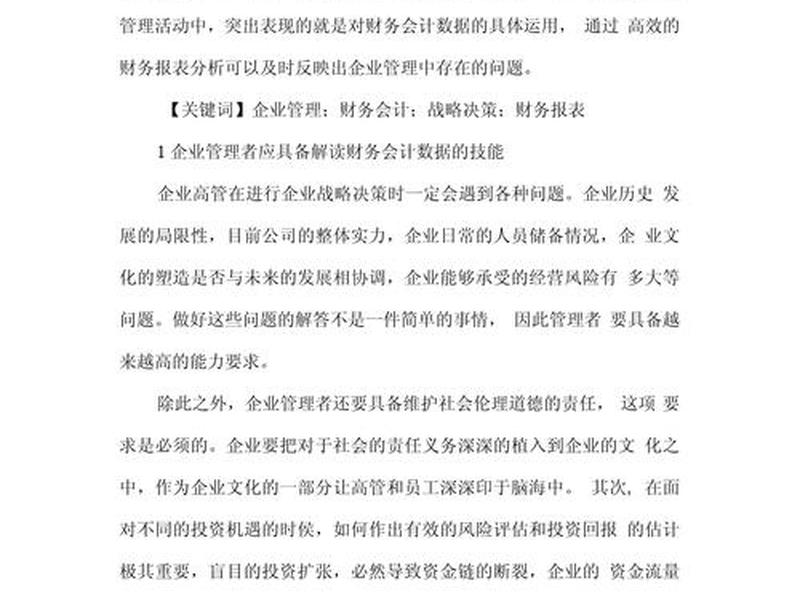
会计与企业会计最深邃的裂痕,源于其根本目标的南辕北辙。会计的核心使命是履行公共受托责任。它的目光聚焦于社会整体,追求的是资源配置的公平、效率与合规性,旨在回答“公共资源是否被合法、合规、有效地用于既定公共目的”。其成功与否,难以用单一的货币利润衡量,而是体现在社会福祉、国家安全、公共服务质量等多元且难以量化的维度。这是一种“不求盈利,但求问心无愧”的记账哲学。
企业会计则深深植根于营利性的土壤。它的终极目标是股东财富最大化,为投资者、债权人提供关于企业财务状况、经营成果和现金流量的信息,以辅助其经济决策。利润表上的净利润,资产负债表上的所有者权益增长,是其成绩单上最醒目的分数。企业会计的一切活动,都围绕着成本、收益、风险与回报展开,充满了市场竞争的硝烟味。
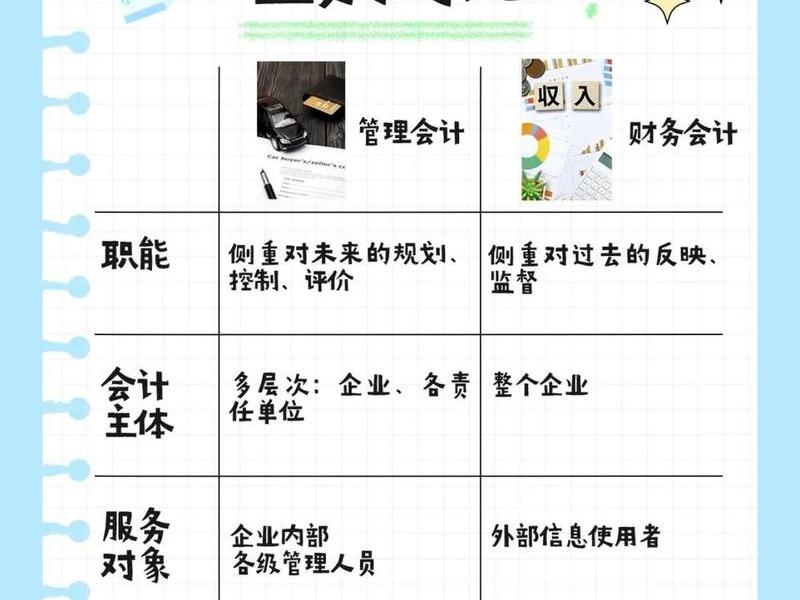
在这看似对峙的格局下,二者却共享着现代会计的共通语言——即提供真实、公允、有用的经济信息。无论是还是企业,其会计系统都是基于一套公认的确认、计量、记录和报告规则,以确保信息的可靠性、可比性。它们都是社会经济监督体系不可或缺的组成部分,共同构成了市场经济和公共治理的信息基础设施。
二、核算基石:收付实现与权责发生的世纪博弈
核算基础的抉择,是区分二者技术面孔的关键。传统会计(特别是预算会计)长期倚重收付实现制,即以现金的实际收付作为确认收支的依据。这种方法简单直观,能有效追踪预算执行情况,确保公款流动的合规性,如同给资金流动安装了一个精准的“流水阀门”。但它无法全面反映的资产、负债和运行成本,如同一张只显示现金流量的“瞬时快照”。
现代企业会计则坚定不移地采用权责发生制。它以权利和责任的实际发生作为确认标准,能够更准确地匹配收入与费用,计算真实利润,全面反映企业的资产、负债和经营绩效,提供一幅动态、连续的“全景影像”。这使得企业会计信息更能反映经济实质,而非仅仅是现金流动。
令人振奋的是,这场“博弈”正走向融合。全球会计改革的主流趋势,便是引入权责发生制或修正的权责发生制,构建财务会计与预算会计并行的“双体系”。中国推行的会计准则体系正是这一潮流的体现。它旨在弥补传统核算的缺陷,更全面、准确地反映“家底”、运行成本和履职效能,让的“财务全景图”日益清晰。这标志着会计在技术层面正积极向企业会计的成熟逻辑借鉴靠拢。
三、服务对象:多元公众与核心投资者的光谱差异
信息使用者的不同,深刻塑造了会计报告的侧重点。会计的服务对象是一个极其广泛而多元的谱系:包括立法机关(如人大)、上级、社会公众、投资者(持有债券)、国际组织等。他们关注的信息包罗万象:预算是否被严格遵守?公共资源使用是否高效?债务风险是否可控?长期可持续性如何?会计报告必须兼具合规性、受托责任性、宏观决策支持性,是一份面向社会的“公共问责报告”。
企业会计的信息使用者则相对聚焦于与企业有直接经济利益关系的群体,主要包括现有的和潜在的投资者、债权人、管理层。他们最核心的关切是企业的盈利潜力、偿债能力、发展前景和投资回报。企业财务报告(资产负债表、利润表、现金流量表等)高度标准化、市场化,本质是一份“经济决策报告”,其核心是帮助使用者评估企业未来现金流量的金额、时间和不确定性。
尽管服务光谱不同,但二者都致力于满足其主要使用者的信息需求,并因此发展出相应的报告框架和披露重点。这种“因需而变”的本质,体现了会计作为一项信息系统的根本属性。
四、规范体系:法律强制与准则融合的双重奏
规范约束力的来源,体现了二者所处环境的本质不同。会计的规范具有强烈的法律与行政强制性。其准则和制度通常通过法律、行政法规、部门规章等形式颁布(如《预算法》、《会计准则》),执行过程与预算管理、国库支付、审计监督等行政流程紧密嵌合,违反规定往往直接意味着违法或违纪。这是一套建立在国家强制力基础上的刚性规则体系。
企业会计的规范体系则更多体现为技术性准则的权威。在中国,企业必须遵循由国家统一制定、具有行政约束力的《企业会计准则》。在更广泛的国际视野下,许多国家的企业会计准则(如国际财务报告准则IFRS)虽可能被法律认可,但其权威性更多来自于全球资本市场和会计职业界的普遍接受,是一种“技术权威”与“法律认可”的结合。
联系在于,无论是还是企业会计准则,其制定都趋向于科学化、系统化与国际趋同。中国会计准则的构建,就充分借鉴了企业会计准则的概念框架和诸多要素。两者在资产、负债、收入、费用等会计要素的定义、确认与计量原则上,正寻找着越来越多的共通语言,体现了会计科学的内在统一性。
五、报告核心:预算绩效与财务状况的镜像投射
最终输出的报告,是两者差异最直观的镜像。会计报告的核心之一是预算执行情况报告,强调实际收支与预算的对比,突出合规性和预算约束。近年来,随着绩效管理的深化,报告重点正从单纯的“花了没有”转向“花得怎么样”,即绩效结果。综合财务报告则旨在反映整体的财务状况、运行成本和现金流量,其核心是受托责任和可持续性。
企业财务报告的核心是“三表一注”(资产负债表、利润表、现金流量表、附注),其灵魂在于展示盈利能力(利润表)、财务结构(资产负债表)和血液健康度(现金流量表)。一切围绕价值创造和风险揭示展开,直接服务于投资、信贷等市场决策。
二者的深层联系在于,它们都是解除受托责任的工具。向公众解除公共资源管理的受托责任,企业向股东解除资本经营的受托责任。并且,随着新公共管理运动的推进,也在越来越多地借鉴企业的绩效管理理念,在报告中引入成本核算、绩效指标等,使两者的报告功能在“绩效”维度上产生有趣的交汇。
六、资产与成本观:沉睡资源与活力资本的命运之别
对资产和成本的认知差异,折射出二者完全不同的运营逻辑。在传统会计视角下,大量公共基础设施、文物资产等被视为“沉淀的资源”或“消耗性项目”,其计量往往偏重历史成本,折旧摊销可能不被重视,难以反映其真实服务潜能与消耗。成本核算也相对模糊,公共服务“花了多少钱”相对清晰,但“提供单位服务的真实全成本是多少”往往是一笔糊涂账。
企业会计则将资产视为创造未来经济利益的源泉,严格进行初始计量、后续折旧摊销以及减值测试,动态反映其价值变动。成本核算更是其生命线,精准的产品成本、作业成本是定价、决策和利润分析的基础。资产在这里是“活的资本”,成本是“竞争的武器”。
当前,会计改革的一个重要方向,正是引入更为科学的资产管理与成本核算理念。对公共基础设施、保障性住房等资产计提折旧,探索运行成本核算,正是借鉴企业会计思维,试图唤醒“沉睡的资产”,算清“公共服务的真实账本”,从而提升资源配置与运营效率。
以上是关于会计与企业会计的联系与区别 会计与企业会计的联系与区别论文的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计与企业会计的联系与区别 会计与企业会计的联系与区别论文;本文链接:https://yszs.weipeng.cc/rj/938742.html。
猜你喜欢
- 会计专业人际关系重要性 会计专业人际关系重要性论文 2026-10-15
- 会计与人的关系 会计与人们的关系 2026-10-15
- 会计ppt课件怎么做,会计ppt课件怎么做好看 2026-10-15
- 会计ppt课件培训;会计ppt课件培训心得体会 2026-10-15
- 会计ppt相关素材、会计ppt相关素材库 2026-10-15
- 会计ppt图片配图,会计ppt图片配图素材 2026-10-15
- 会计ppt图片大全;会计ppt图片大全素材 2026-10-15
- 会计PPT、会计PPT背景照片 2026-10-15
- 伏地魔与他人关系梳理 - 伏地魔人物关系 2026-10-15
- 企业顾客关系管理案例分析 - 企业顾客关系管理案例分析论文 2026-10-15














