40岁以后交社保还有意义吗;40岁以后交社保还有意义吗怎么办
-
40岁,以后,交,社保,还,有意义,吗,怎么办,你,

- 人际关系-自由百科知识生网
- 2026-10-06 04:24
- 自由百科知识网
40岁以后交社保还有意义吗;40岁以后交社保还有意义吗怎么办 ,对于想学习百科知识的朋友们来说,40岁以后交社保还有意义吗;40岁以后交社保还有意义吗怎么办是一个非常想了解的问题,下面小编就带领大家看看这个问题。
你是否曾在深夜辗转反侧,思考这样一个问题:年过四十,事业半坡,家庭重担在肩,此时才开始或考虑继续缴纳社保,是否犹如“亡羊补牢”,为时已晚?面对未来不确定的养老与医疗,心中是否充满疑虑与不安?“40岁以后交社保还有意义吗?如果意义重大,又该如何规划?”这不仅是关乎金钱的算计,更是一场关于未来生活安全感的深刻拷问。本文将为你拨开迷雾,从政策可行性、现实价值、风险应对及实操路径等多个维度,提供一份详尽的行动指南,助你稳握未来的确定性。
一、政策窗口:四十起步,完全来得及
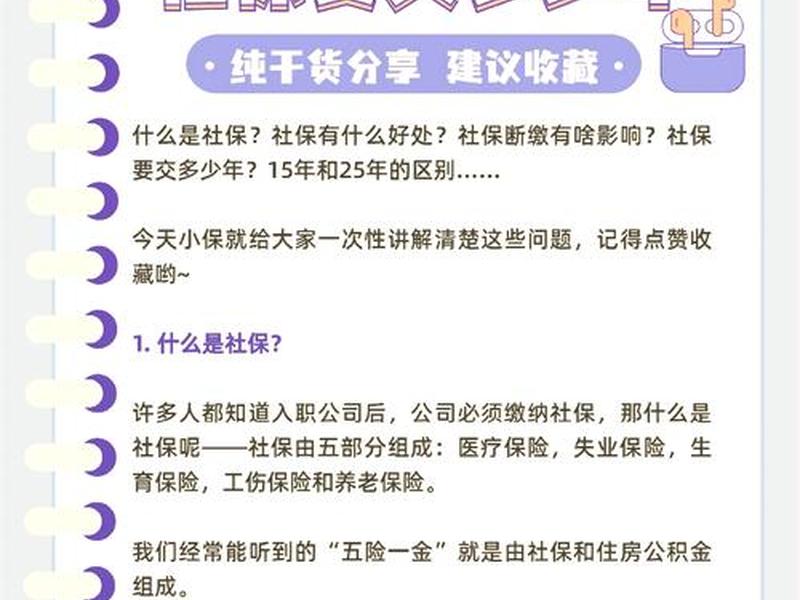
许多人误以为社保缴纳存在严格的“年龄歧视”,过了黄金年龄便意义不大。现行政策为中年参保者留下了充分的空间。根据规定,无论是职工社保还是居民社保,累计缴费满15年达到法定退休年龄后即可领取养老金。对于40岁的男性而言,距离普遍预期的63岁左右退休年龄,仍有超过20年的缴费时间,远超最低年限要求。女性职工(50或55岁退休)或女性干部(55或60岁退休),时间虽稍紧,但缴满15年也完全可行。
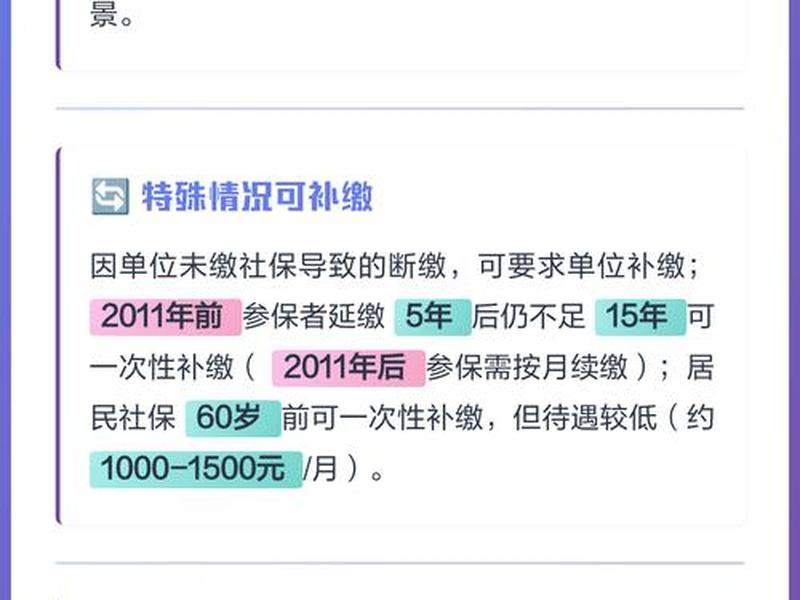
更重要的是,政策并非铁板一块。对于居民养老保险,在60岁前若缴费年限不足,通常允许一次性补缴。职工养老保险虽原则上要求按月连续缴纳,但对于在2011年7月1日《社会保险法》实施前已参保的人员,在延长缴费五年后仍不足15年的,可以一次性补足。这意味着,即便从40岁开始,绝大多数人仍有充足的时间满足领取养老金的基本条件。
延迟退休的趋势虽增加了未来的不确定性,但其核心是渐进式调整,并非剥夺参保资格。只要在法定退休年龄前,社保账户始终开放缴费通道。从政策层面看,40岁参保非但不晚,反而是利用现有规则,为自己构建基础保障的最后关键期。
二、双重价值:医疗即时盾与养老定心丸
社保的意义远不止于一份遥远的养老金,它首先是一张即时生效的“健康防护网”。职工基本医疗保险在参保次月即可享受报销待遇。想象一下,一场突如其来的疾病,数万元的医疗账单可能压垮一个家庭。而医保能够报销大部分合规医疗费用,极大地避免了“因病致贫”的风险。这份保障随着缴费年限累积,在退休后达到规定年限(通常男25-30年,女20-25年)更可终身享受,不再缴费。
养老金则扮演着晚年生活的“压舱石”。它遵循“多缴多得,长缴多得”的原则。尽管40岁开始缴费,未来领取的绝对金额可能不及更早参保者,但其提供的是一份与社平工资挂钩、终身发放、抵御通胀的稳定现金流。这份现金流是任何个人储蓄或投资都难以完全替代的安全底线。它能覆盖最基本的生活开支,如水电气、饮食等,让晚年生活保有最基本的尊严和安定。
社保缴费记录在现代社会还具有重要的“附加价值”。它往往是办理居住证、积分落户、子女入学、申请公积金贷款等公共服务的重要凭证。持续缴纳社保,也是在为家庭生活的其他方面铺平道路,解决诸多现实难题。
三、经济算盘:压力、回报与长期账
经济压力是40岁群体犹豫的核心。以灵活就业人员为例,全额自付社保费用确实是一笔不小的月度支出,每年可能高达万余元。这笔钱在子女教育、房贷等刚性支出面前显得格外沉重。算账需放眼长远。这笔投入并非消费,而是对未来风险的强制储蓄和分散。
从回报周期看,退休后领取养老金,大约需要10年左右时间可以领回个人缴费成本(考虑统筹部分)。此后领取的便是“净收益”。随着人均寿命延长,这笔长期现金流的价值愈发凸显。更重要的是,养老金替代率(退休金与退休前工资之比)虽然有限,但它与个人储蓄、商业保险、投资收益共同构成了养老收入的“多条腿”,其中社保这条腿最为稳健。
关键在于平衡。评估自身家庭经济状况,在缴纳社保后,是否还能保持一定的应急储蓄和流动性?切勿因缴纳社保而耗尽所有现金流,陷入困境。若压力过大,可以考虑选择较低的缴费基数,或充分利用“4050”等社保补贴政策,部分地区对符合条件的灵活就业人员(女40岁、男50岁以上)提供高达三分之二的缴费补贴,能极大缓解负担。
四、路径选择:职工与居民的权衡之道
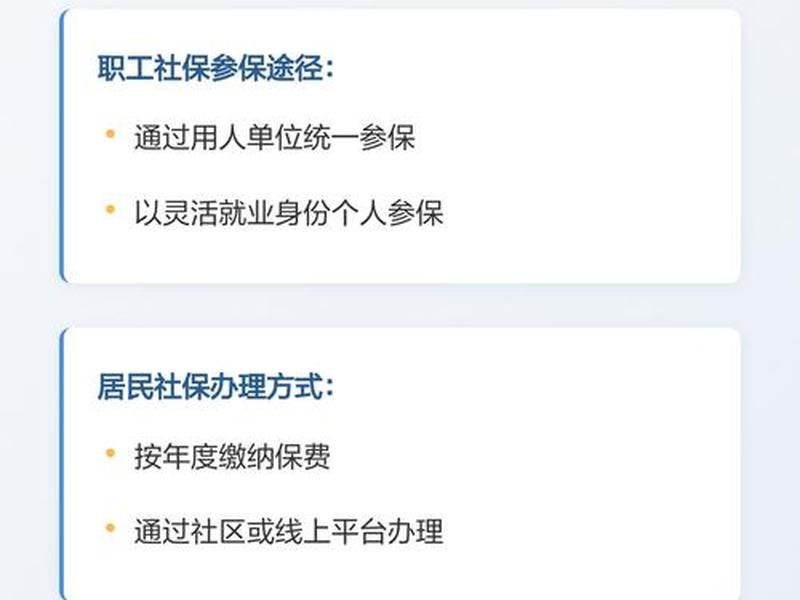
面临选择时,许多人纠结于缴职工社保还是居民社保。这本质上是“高投入高保障”与“低投入低保障”之间的权衡。职工社保(含灵活就业身份参保)缴费高,未来养老金待遇也相对较高,且医保报销比例高,累计年限达标后可享终身医保。它适合收入相对稳定、对未来生活品质有较高要求的人群。
居民社保缴费低廉,年缴费仅数百至数千元,压力小,但对应的养老金待遇也较低,医保通常需年年缴费,报销额度和比例也有限。它更适合收入不稳定、预算极其有限,仅寻求最基础兜底的人群。这里存在一个关键陷阱:若从职工社保转为居民社保,已缴纳的职工社保中进入统筹账户的资金(约占60%)无法转移,将造成较大损失。初始选择需谨慎,尤其是已缴纳一段时间职工社保者,不建议轻易转出。
五、风险对冲:社保之外的组合策略
必须清醒认识到,社保是基础,但非全部。它主要提供基本医疗和基础养老保障。对于重大疾病,医保存在目录外用药、报销上限等限制。对于高品质的养老生活,仅靠养老金也可能捉襟见肘。聪明的规划者懂得构建“社保+商保+个人储蓄/投资”的三支柱模式。
在医疗方面,可以考虑补充百万医疗险,以应对大额住院医疗费用自付部分。在养老方面,税收递延型商业养老保险、个人养老金账户等国家鼓励的第三支柱产品,可以作为有效补充。它们能提供终身、确定的现金流,与社保形成互补,共同提升退休后的收入替代率。多元化配置,才能从容应对长寿风险与通胀侵蚀。
六、行动指南:三步走规划你的社保未来
第一步:清晰盘点与诊断。核对自己当前的社保缴费状态(年限、类型)、家庭财务状况、健康状况及家族寿命史。明确自己的退休年龄预期和养老生活目标。
第二步:咨询与测算。前往当地社保局或通过官方平台,详细了解最新的缴费、补缴、补贴政策。尝试使用官方养老金计算器进行粗略测算,了解不同缴费方案下的未来待遇。
第三步:制定个性化方案并执行。根据盘点和咨询结果,决定是继续以职工身份参保、转为灵活就业、或是选择居民社保。规划好每年的缴费预算,确保连续性。根据自身风险承受能力,开始布局商业保险和个人养老储蓄计划。
四十岁,是人生的中场,也是责任最重、规划最迫切的时刻。社保,或许不是回报率最高的“投资”,但它无疑是家庭财务安全网的“基石”。它的意义,不在于让你暴富,而在于让你在风雨飘摇时有所依靠,在垂暮之年有所期待。
以上是关于40岁以后交社保还有意义吗;40岁以后交社保还有意义吗怎么办的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:40岁以后交社保还有意义吗;40岁以后交社保还有意义吗怎么办;本文链接:https://yszs.weipeng.cc/rj/930932.html。
猜你喜欢
- 40岁以后人际关系、40岁以后人际关系怎么样 2026-10-06
- 40岁以上人际关系利用要点,40岁人际关系不好,没有圈子 2026-10-06
- 40岁人际关系不好,没有圈子 40岁人际关系不好,没有圈子了 2026-10-06
- 40岁交朋友类型;40岁交朋友类型的女人 2026-10-06
- 40岁了感觉人际关系很差、40岁了感觉人际关系很差怎么办 2026-10-06
- 40岁中年人的人际关系 40岁中年人的人际关系是什么 2026-10-06
- 40多岁不善交际的人、40多岁不善交际的人性格 2026-10-06
- 40到50岁人际关系处理攻略,40岁人际关系不好,没有圈子 2026-10-06
- 3带鱼处理人际关系 2026-10-06
- 3岁幼儿人际交往的特点和问题 - 3岁幼儿人际交往的特点和问题是什么 2026-10-06